Una hoja de cálculo en blanco y cuarenta filas esperando números. ¿Cuánto en cafés? ¿Y en el súper? Lo rellenas todo a ojo y, a la tercera semana, ya ni la abres.
Yo empecé como casi todo el mundo, con un Excel. No duró: enseguida vi que un presupuesto solo funciona si está conectado con lo que gastas de verdad, y me puse a buscar una aplicación que juntara las dos cosas. La primera fue Microsoft Money, que ya ni existe. Luego vinieron dos más —la última, YNAB— hasta que acabé creando Bee Balance.
Es fácil pensar que te falta disciplina. Casi nunca es eso: el presupuesto estaba mal planteado. Pedía demasiado trabajo y partía de números inventados.
Un presupuesto no sirve para recortar todo lo que te gusta. Sirve para saber cuánto puedes gastar sin hacer cuentas de cabeza a mitad de mes. Y no se rehace cada mes: se monta una vez y luego se va ajustando.
Esta guía explica cómo hacer un presupuesto mensual en cuatro pasos, con un ejemplo con cifras y lo poco que hay que hacer los meses siguientes.
Por qué fracasan casi todos los presupuestos
- Demasiadas categorías. Separar panadería, carnicería, fruta y súper son cuatro decisiones cada vez que vas a comprar. A las dos semanas, ya nadie las toma.
- Números inventados. Poner límites sin mirar lo que gastaste el mes pasado es adivinar. El primer límite salta la primera semana, y con él las ganas de seguir.
- Apuntarlo todo a mano. Abrir una hoja y escribir cada compra, una a una, es un trabajo que no aguanta una semana mala.
Cómo hacer un presupuesto mensual en 4 pasos
1. Parte de tu sueldo neto
Es lo que te entra de verdad en la cuenta, ya descontados el IRPF y la Seguridad Social. Si tus ingresos varían, usa la media de los últimos tres meses o, para ir sobre seguro, el mes más bajo.
2. Mira hacia atrás antes de mirar hacia delante
Abre el extracto del último mes y suma los gastos por grandes bloques. Ese total es tu punto de partida, no lo que te gustaría gastar.
3. Agrupa todo en seis o siete categorías
- Alquiler o hipoteca
- Facturas de casa (luz, agua, internet)
- Supermercado
- Transporte
- Ocio, cenas fuera y caprichos
- Ahorro
- Colchón para imprevistos
Siempre puedes dividirlas más adelante. Lo contrario —juntar veinte categorías en cinco— es algo que nunca apetece hacer.
4. Pon límites solo donde hace falta freno
El alquiler e internet no necesitan límite: son lo que son. El límite hace falta en las categorías que dependen de las decisiones del día a día, como las cenas fuera o las compras online. Con dos o tres basta.
Si quieres una referencia de proporciones, la regla 50/30/20 es un buen punto de partida.
Un ejemplo de presupuesto mensual
Ejemplo
- Sueldo neto
- 1.600 €
- Alquiler
- 650 €
- Colchón
- 80 €
| Categoría | Al mes |
|---|---|
| Alquiler | 650 € |
| Facturas de casa (luz, agua e internet) | 120 € |
| Supermercado | 300 € |
| Transporte (abono) | 50 € |
| Ocio y cenas fuera | 200 € |
| Ahorro | 200 € |
| Colchón para imprevistos | 80 € |
| Total | 1.600 € |
La fila más importante es la última. Un colchón de 80 € evita que una cena que no estaba en el plan lo eche todo por tierra, que es justo lo que suele desanimar a quien empieza.
Con 650 € de alquiler hoy no se encuentra gran cosa en Madrid o Barcelona. La cifra está ahí para que cuadren las cuentas; con tu alquiler real, el resto del presupuesto se ajusta a él.
Los meses siguientes: ajustar, no rehacer
El presupuesto de un mes sirve de base para el siguiente. Hecho el primero, el trabajo se reduce a mirar lo que ha pasado y corregir lo que no ha cuadrado.
- Un límite que se pasa dos meses seguidos está mal puesto. O lo subes, o decides recortar de verdad en esa categoría.
- Una categoría en la que sobra dinero todos los meses tiene demasiado. La diferencia, al ahorro.
- ¿Han cambiado tus ingresos o un gasto fijo? Es el único momento en que merece la pena revisarlo todo.
Cómo hacer el presupuesto en Bee Balance
En Bee Balance, el presupuesto es opcional y llega después de ver a dónde ha ido el dinero: el mismo orden que esta guía.
Trae el último mes desde el banco
En la cuenta, ve a Importar › Importar por pegado: copia los movimientos desde la web de tu banco y pégalos en la aplicación. Los gastos entran de una vez, y los de tus comercios habituales caen directamente en su categoría. Ver Smart Paste.
Mira lo que falta por presupuestar
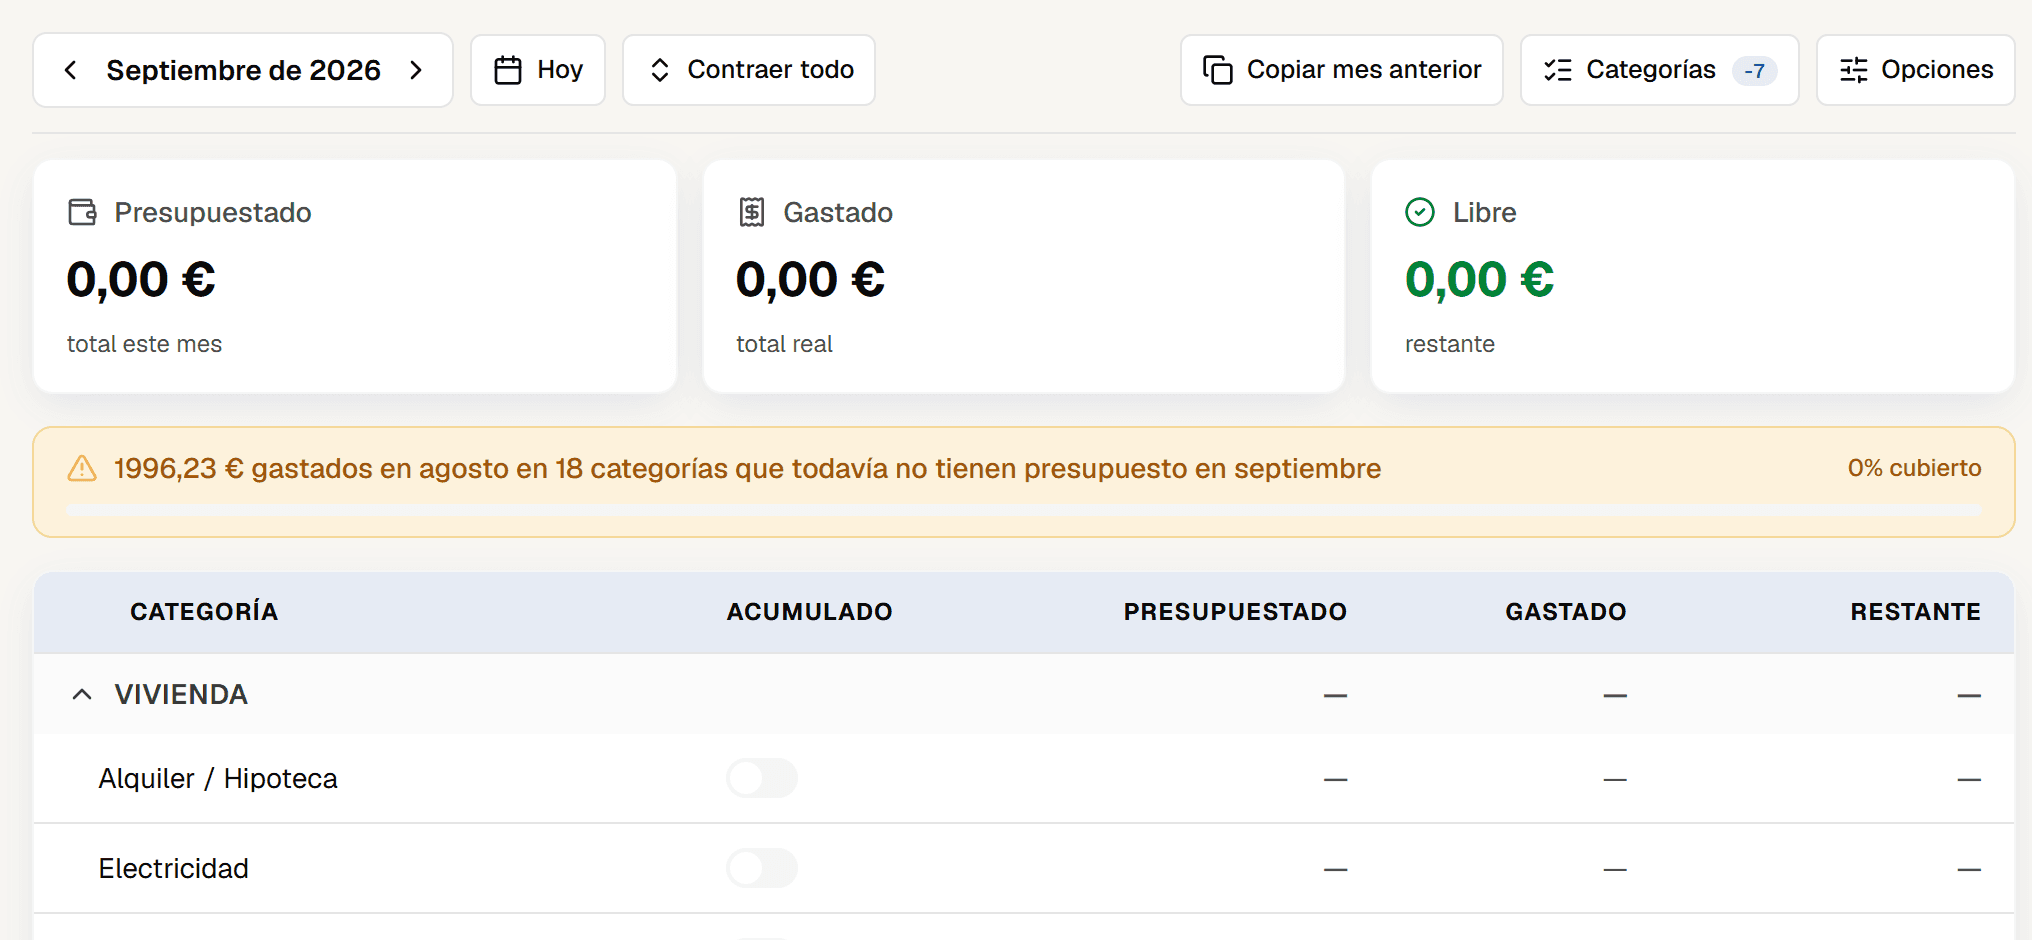
En el Presupuesto, la barra de arriba compara el mes con el anterior y te dice cuánto se gastó en categorías que todavía no tienen presupuesto. Es el paso 2 de esta guía, ya sumado.
Quédate solo con las categorías que importan
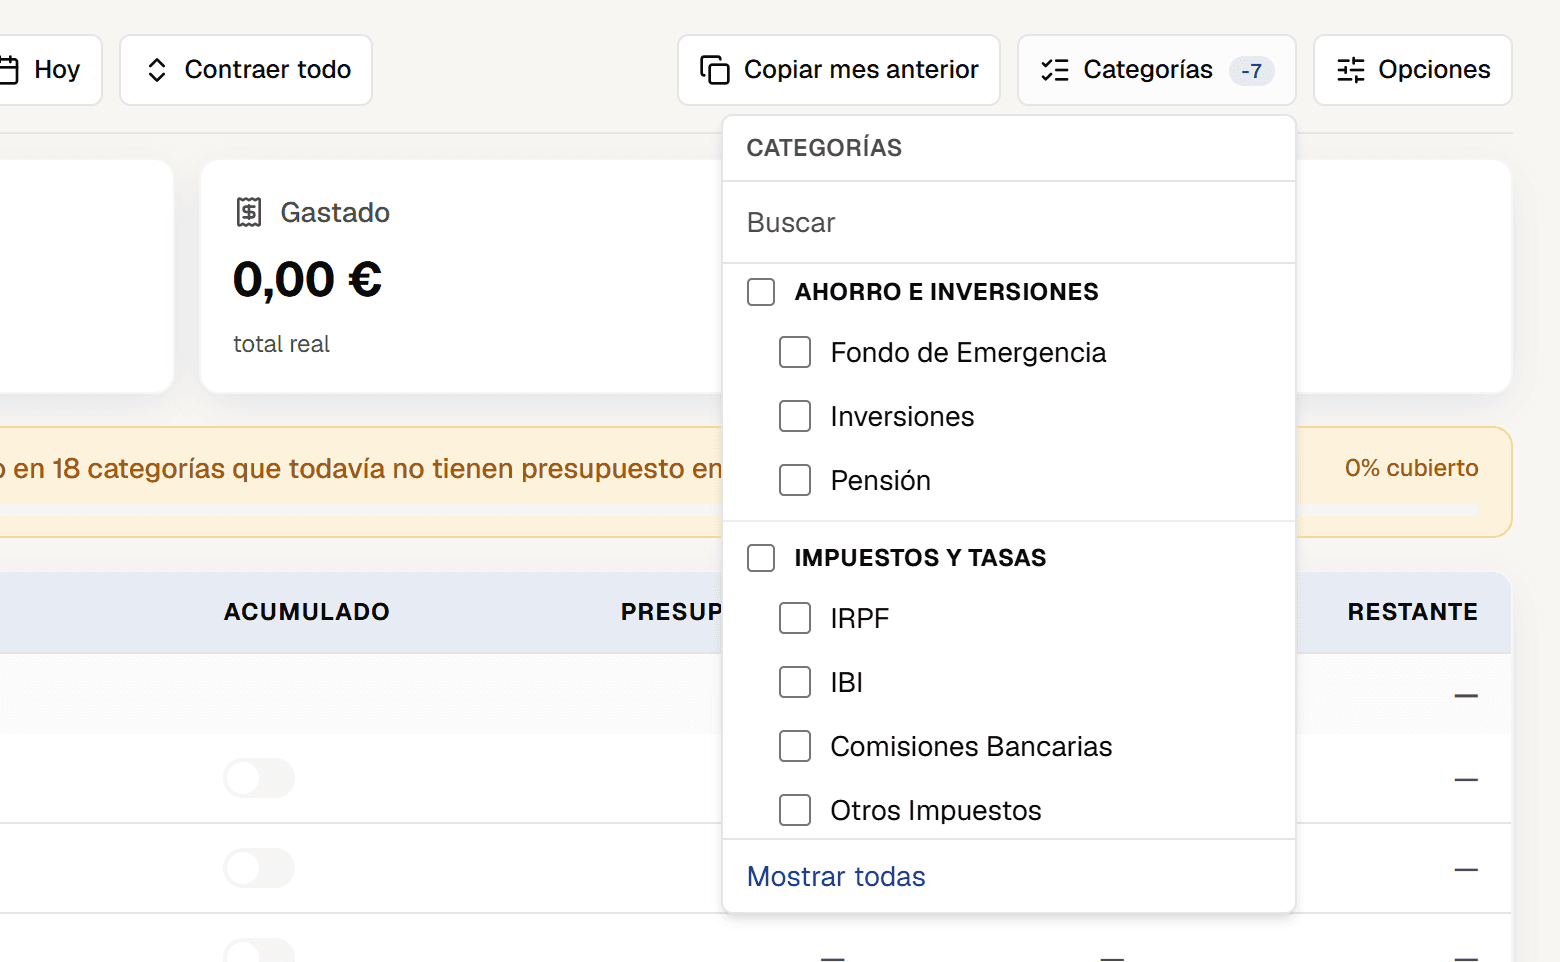
En Categorías, desactiva las que no necesitas ver en el presupuesto. Siguen en los movimientos y en los informes, pero salen de la tabla y de los totales, y el presupuesto se queda con las filas que importan.
Pon límites y sigue el mes
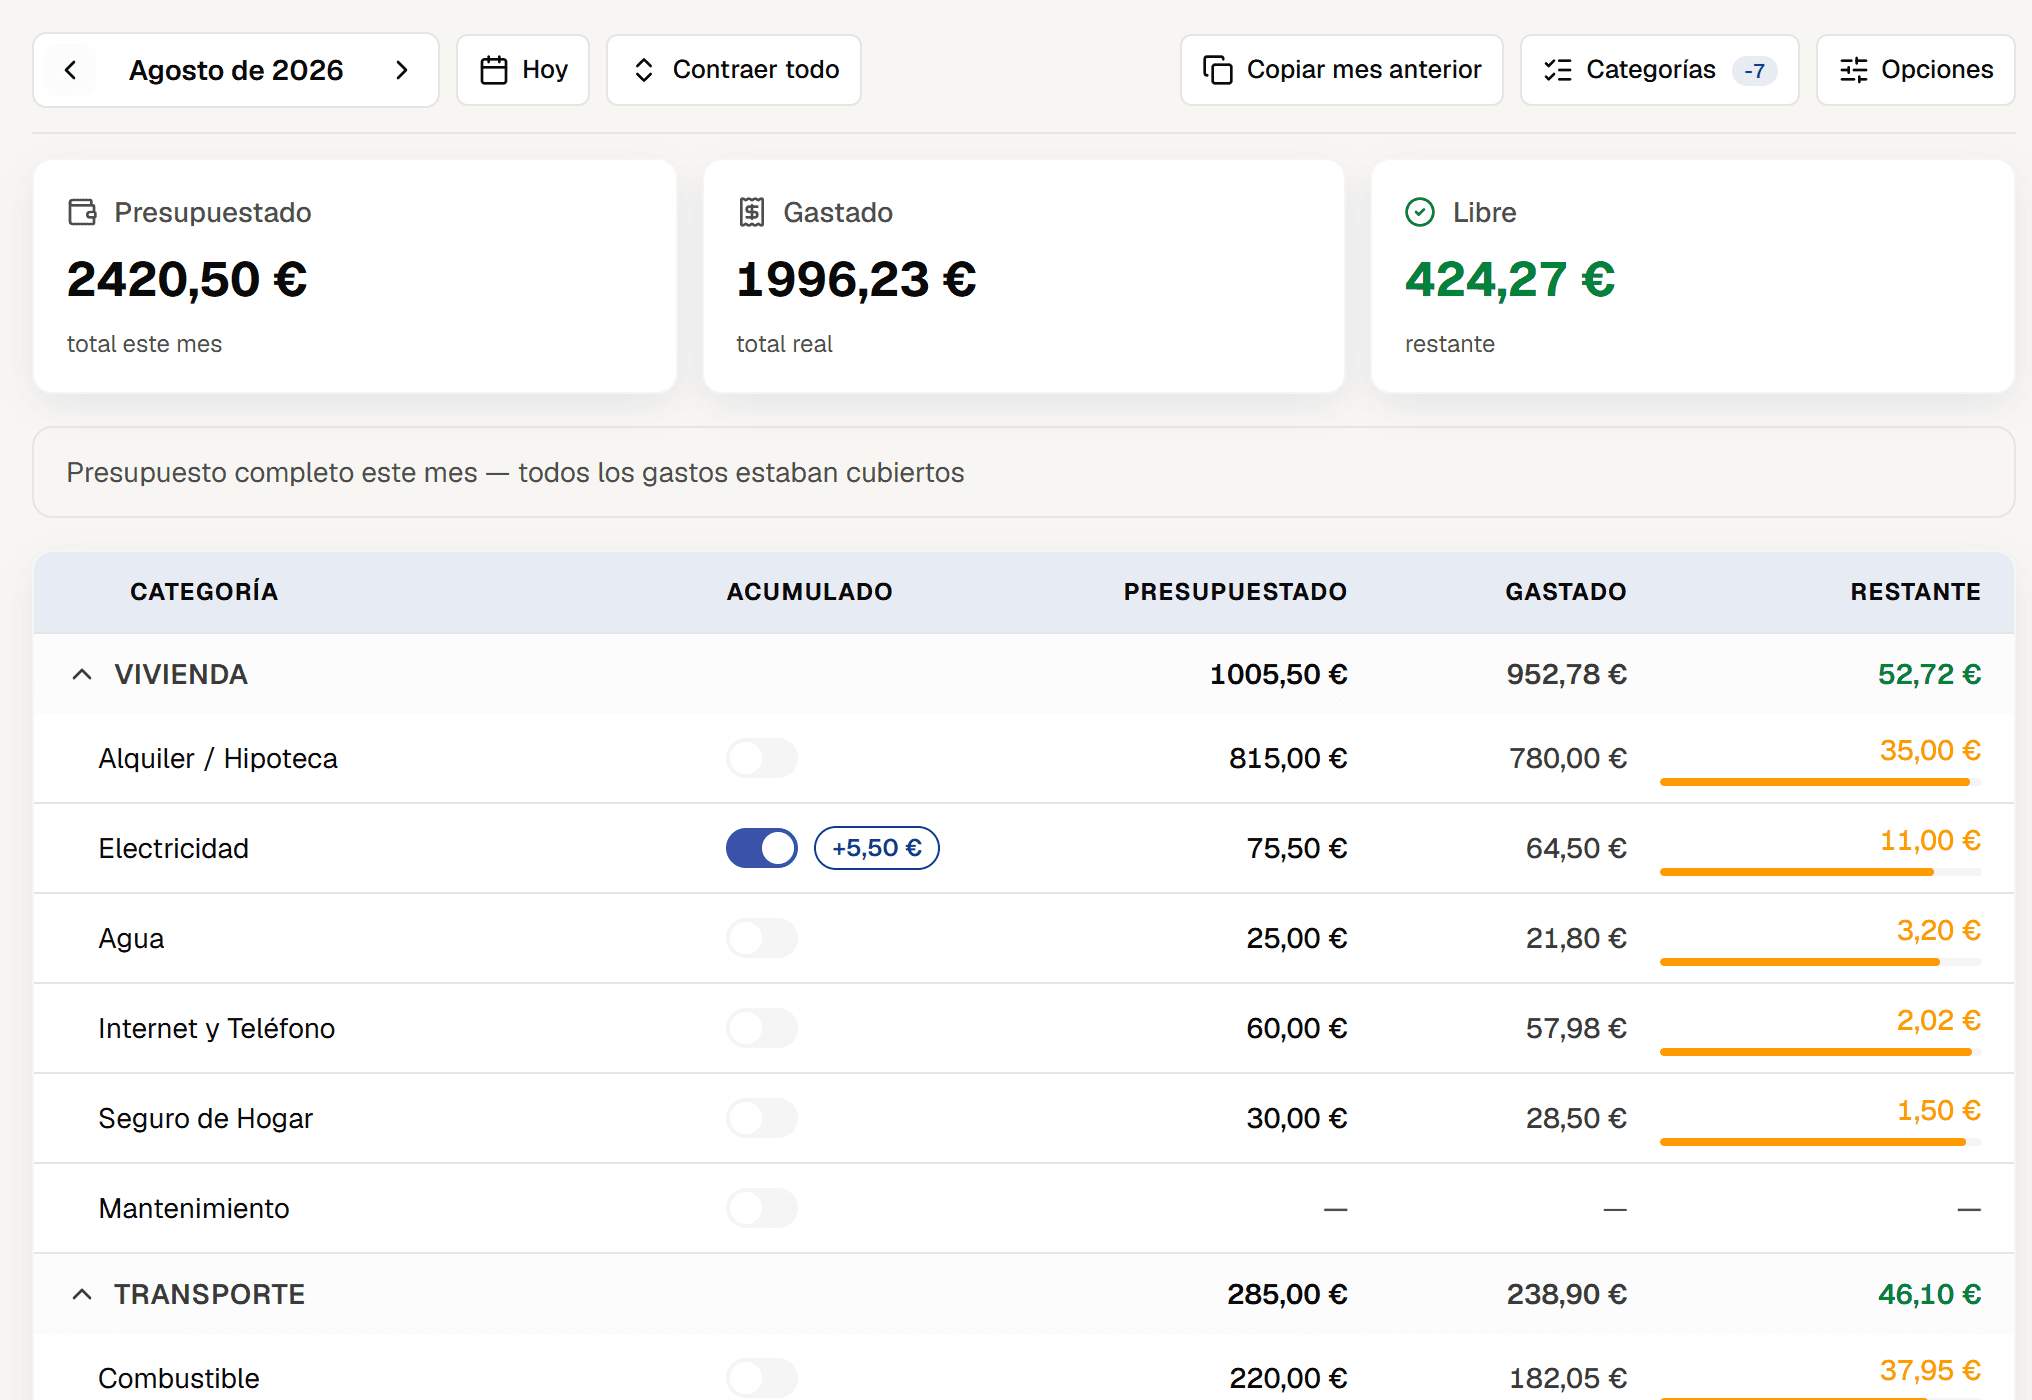
Asigna un importe a las categorías que quieres vigilar. A lo largo del mes, una barra te muestra cuánto llevas gastado en cada una y cuánto te queda. Para un gasto anual, como un seguro, elige Anual ÷12: metes el importe del año y el presupuesto usa la parte del mes.
Pasa al mes siguiente
En un mes nuevo, Copiar mes anterior trae los mismos importes con un clic; luego solo tienes que ajustar lo que no cuadró. En una categoría con el Acumulado activado, lo que sobra pasa al mes siguiente en vez de perderse.
Con cinco minutos a la semana basta. Un momento fijo —el domingo por la mañana, por ejemplo— para ver cuánto te queda en las categorías variables.
Un presupuesto sencillo que mantienes vale más que uno detallado que abandonas a la tercera semana.
Preguntas frecuentes
¿Qué diferencia hay entre apuntar los gastos y hacer un presupuesto?
Apuntar los gastos mira hacia atrás: te dice a dónde ha ido el dinero. El presupuesto mira hacia delante: marca cuánto puedes gastar los próximos meses. Funciona mejor en ese orden: primero un mes apuntando, luego el presupuesto.
¿Hay que rehacer el presupuesto cada mes?
No, y menos mal. El primer mes cuesta un poco; los siguientes son casi copiar y corregir lo que no ha cuadrado. Empezar de cero solo compensa cuando la vida cambia de verdad: una subida de sueldo, una mudanza, un gasto fijo nuevo.
¿Cómo meto los gastos anuales, como el seguro o las vacaciones?
Es el clásico: el seguro del coche llega en marzo y te descuadra el mes entero. La solución es dividir el importe del año entre 12 y apartar esa parte cada mes en una cuenta aparte; cuando llega el recibo, ya está pagado. En Bee Balance, el presupuesto de la categoría acepta el importe anual y hace la división.
¿Qué hago si me paso del límite de una categoría a mitad de mes?
Quita la diferencia de otra categoría variable y sigue adelante. Si el súper se ha pasado, recorta un poco del ocio. Un presupuesto que se corrige a mitad de mes está funcionando, no fallando.