Un tableur vierge et quarante lignes qui attendent des chiffres. Combien pour les cafés ? Et pour les courses ? On remplit tout au doigt mouillé et, au bout de trois semaines, on n'ouvre même plus le fichier.
J'ai commencé comme presque tout le monde, avec un fichier Excel. Ça n'a pas duré : j'ai vite compris qu'un budget ne fonctionne que s'il est relié à ce qu'on dépense vraiment, et je suis parti à la recherche d'une application qui fasse les deux. La première a été Microsoft Money, qui n'existe plus aujourd'hui. Deux autres ont suivi — la dernière était YNAB — avant que je crée Bee Balance.
On a vite fait de croire qu'on manque de discipline. Ce n'est presque jamais ça : c'est le budget qui était mal conçu. Il demandait trop d'efforts et partait de chiffres inventés.
Un budget ne sert pas à supprimer tout ce qui vous fait plaisir. Il sert à savoir combien vous pouvez dépenser sans refaire vos comptes de tête en plein milieu du mois. Et on ne le refait pas chaque mois : on le construit une fois, puis on l'ajuste.
Ce guide explique comment faire un budget mensuel en quatre étapes, avec un exemple chiffré et le peu qu'il reste à faire les mois suivants.
Pourquoi la plupart des budgets échouent
- Trop de catégories. Séparer boulangerie, boucherie, fruits et supermarché, c'est quatre décisions à chaque passage en caisse. Au bout de quinze jours, plus personne ne les prend.
- Des chiffres inventés. Fixer des limites sans regarder ce qu'on a dépensé le mois dernier, c'est deviner. La première limite saute dès la première semaine, et la motivation avec.
- Tout saisir à la main. Ouvrir un tableur et noter chaque achat, un par un, c'est une corvée qui ne résiste pas à une mauvaise semaine.
Faire un budget mensuel en 4 étapes
1. Partir de votre salaire net
C'est ce qui arrive vraiment sur votre compte, après cotisations et prélèvement à la source. Si vos revenus varient, prenez la moyenne des trois derniers mois — ou, pour jouer la prudence, le mois le plus bas.
2. Regarder en arrière avant de regarder devant
Ouvrez le relevé du mois dernier et additionnez vos dépenses par grands postes. Ce total est votre point de départ, pas le montant que vous aimeriez dépenser.
3. Tout regrouper en six ou sept catégories
- Loyer ou crédit immobilier
- Factures du logement (électricité, eau, box internet)
- Courses
- Transports
- Sorties, restaurants et achats perso
- Épargne
- Une marge pour les imprévus
On peut toujours les détailler plus tard. L'inverse — fondre vingt catégories en cinq — personne n'a jamais envie de le faire.
4. Fixer des limites seulement là où il faut un frein
Le loyer et la box internet n'ont pas besoin de limite : ils sont ce qu'ils sont. La limite sert pour les catégories qui dépendent des choix du quotidien, comme les restaurants ou les achats en ligne. Deux ou trois suffisent.
Pour avoir un ordre de grandeur, la règle des 50/30/20 est un bon point de départ.
Un exemple de budget mensuel
Exemple
- Salaire net
- 2 000 €
- Loyer
- 750 €
- Marge pour imprévus
- 100 €
| Catégorie | Par mois |
|---|---|
| Loyer | 750 € |
| Factures du logement (électricité, eau et box internet) | 150 € |
| Courses | 350 € |
| Transports (pass mensuel) | 50 € |
| Sorties et restaurants | 300 € |
| Épargne | 300 € |
| Marge pour les imprévus | 100 € |
| Total | 2 000 € |
La ligne la plus importante, c'est la dernière. Une marge de 100 € évite qu'un dîner imprévu fasse dérailler tout le plan — et c'est précisément ce qui décourage ceux qui débutent.
À Paris, 750 € de loyer, c'est souvent le prix d'un studio de 20 m². Le chiffre est là pour que les comptes tombent juste ; avec votre vrai loyer, le reste du budget s'ajuste autour.
Les mois suivants : ajuster, pas tout refaire
Le budget d'un mois sert de base au suivant. Une fois le premier fait, il ne reste qu'à regarder ce qui s'est passé et à corriger ce qui n'a pas collé.
- Une limite dépassée deux mois de suite est une mauvaise limite. Soit on la relève, soit on décide de vraiment réduire cette catégorie.
- Une catégorie où il reste de l'argent tous les mois est trop dotée. La différence part à l'épargne.
- Vos revenus ou une dépense fixe ont changé ? C'est le seul moment où tout revoir vaut la peine.
Faire son budget dans Bee Balance
Dans Bee Balance, le budget est facultatif et vient après avoir vu où est passé l'argent — le même ordre que ce guide.
Récupérer le mois dernier depuis la banque
Dans le compte, choisissez Importer › Importer par collage : copiez les opérations depuis le site de votre banque et collez-les dans l'application. Tout arrive d'un coup, et les dépenses chez vos commerçants habituels tombent directement dans la bonne catégorie. Voir Smart Paste.
Voir ce qui n'est pas encore budgété
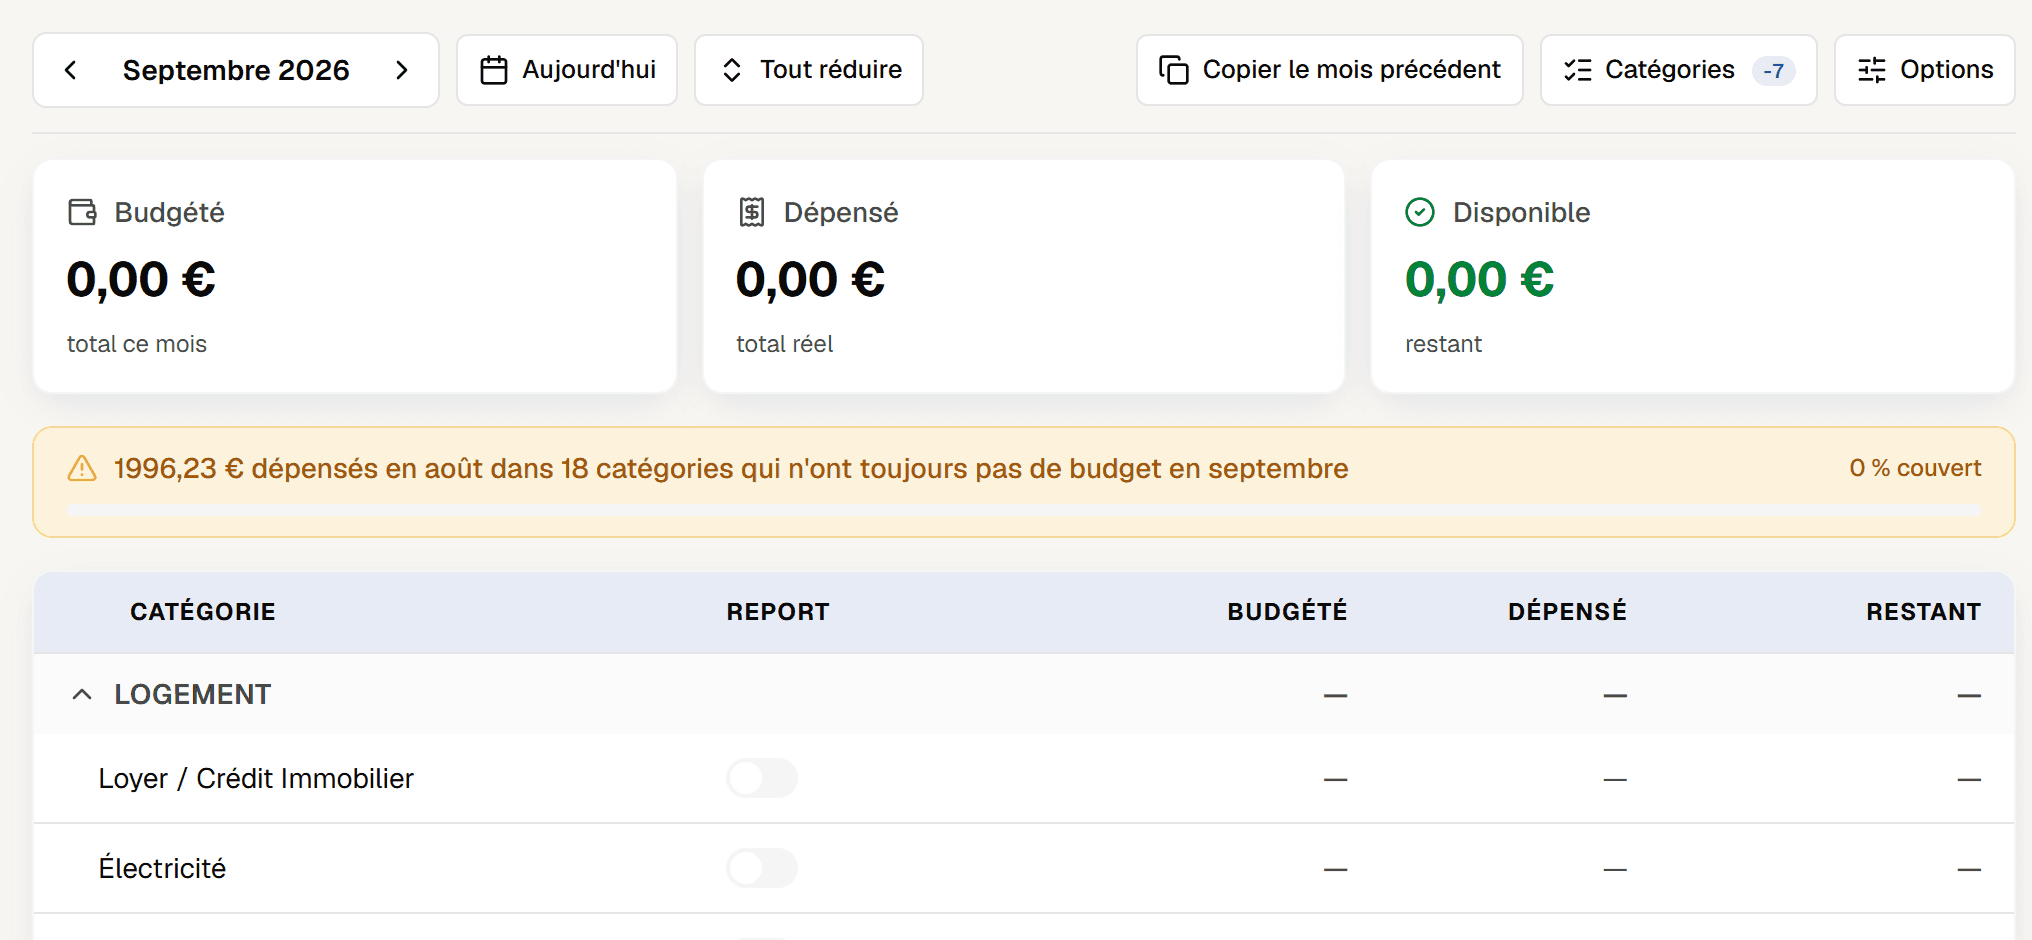
Sur l'écran Budget, la barre du haut compare le mois au précédent et indique combien a été dépensé dans des catégories qui n'ont pas encore de budget. C'est l'étape 2 de ce guide, déjà additionnée.
Ne garder que les catégories utiles
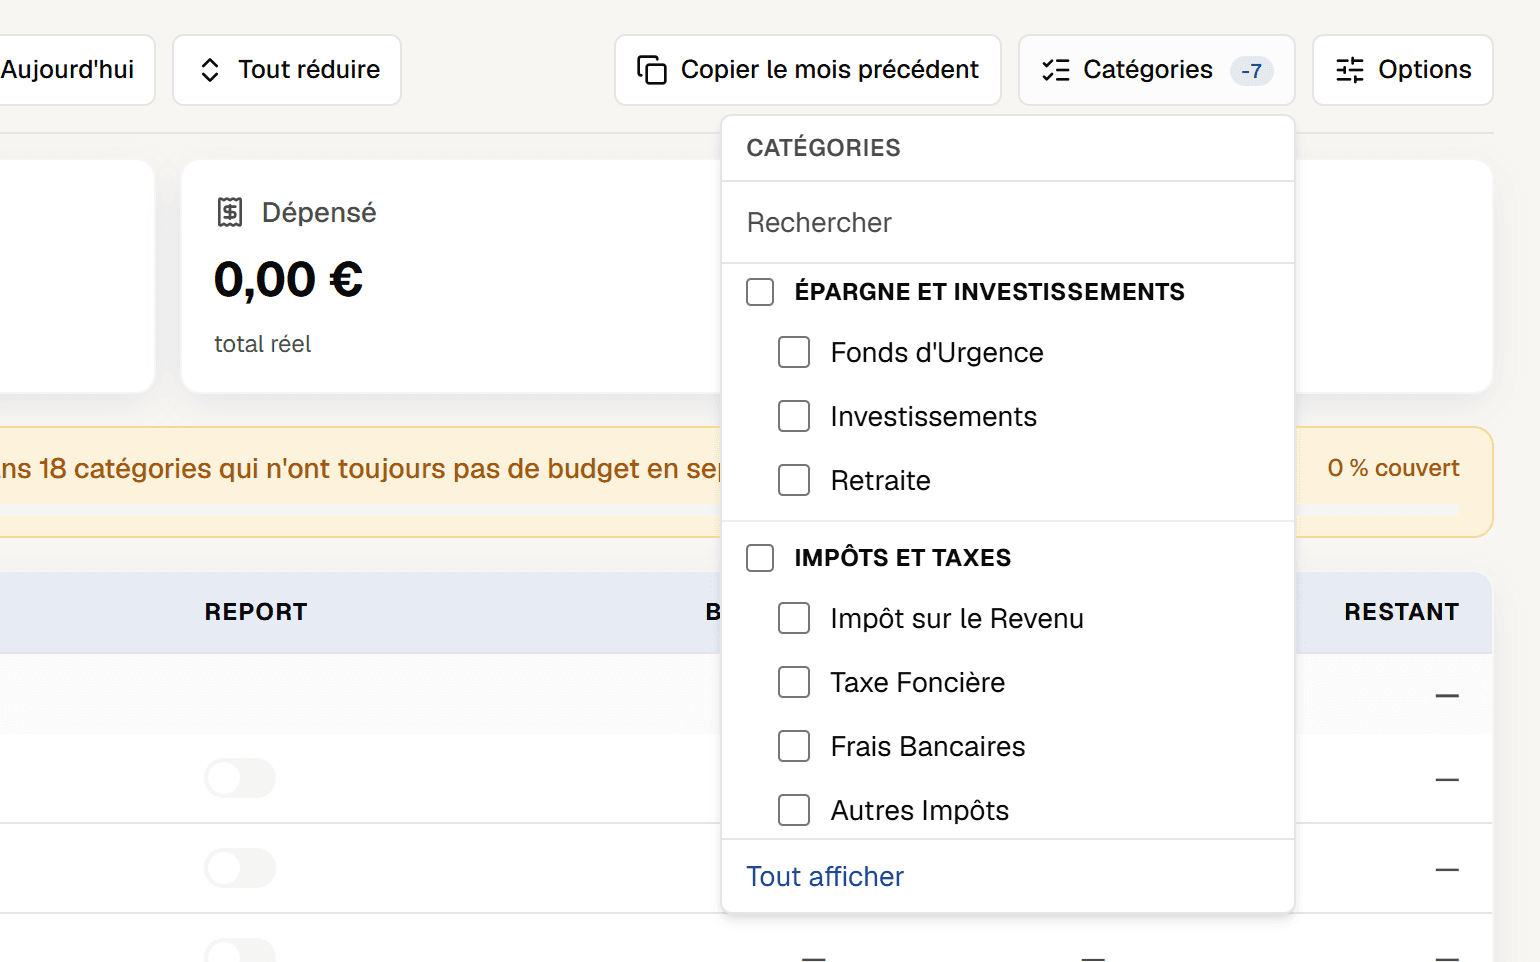
Dans Catégories, désactivez celles qui n'ont pas besoin de figurer dans le budget. Elles restent dans les opérations et les rapports, mais sortent du tableau et des totaux — le budget garde seulement les lignes qui comptent.
Fixer les limites et suivre le mois
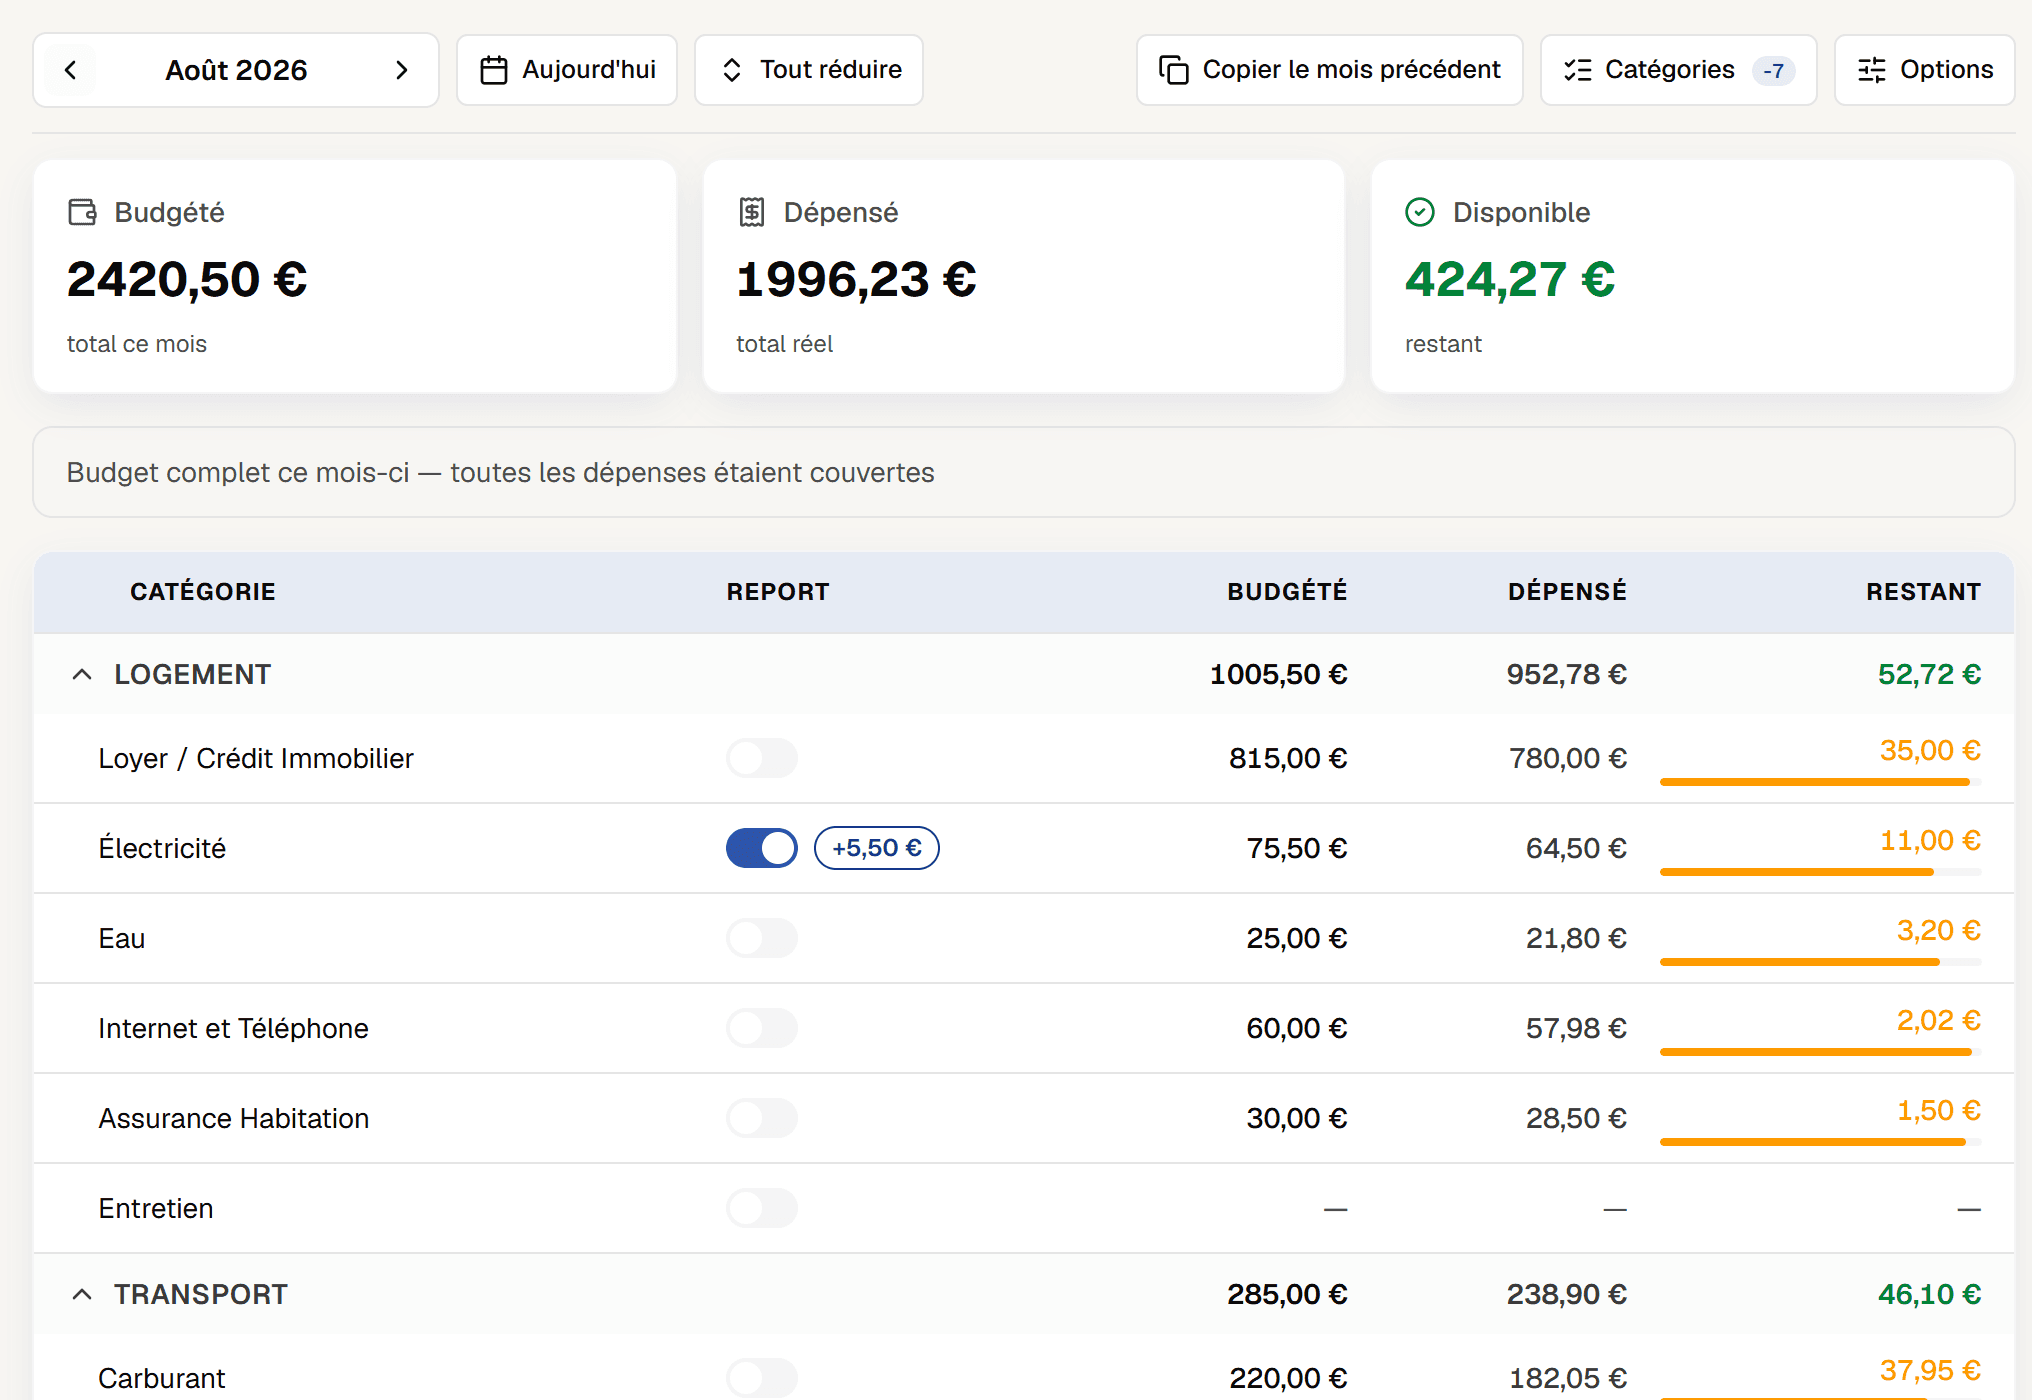
Attribuez un montant aux catégories à surveiller. Au fil du mois, une barre montre combien vous avez dépensé dans chacune et combien il reste. Pour une dépense annuelle, comme une assurance, choisissez Annuel ÷12 : vous saisissez le montant de l'année et le budget utilise la part du mois.
Passer au mois suivant
Pour un nouveau mois, Copier le mois précédent reprend les mêmes montants en un clic ; il ne reste qu'à ajuster ce qui n'a pas collé. Dans une catégorie avec le Report activé, ce qui reste passe au mois suivant au lieu d'être perdu.
Cinq minutes par semaine suffisent. Un rendez-vous fixe — le dimanche matin, par exemple — pour voir ce qu'il reste dans les catégories variables.
Un budget simple qu'on tient vaut mieux qu'un budget détaillé abandonné au bout de trois semaines.
Questions fréquentes
Quelle différence entre suivre ses dépenses et faire un budget ?
Suivre ses dépenses, c'est regarder en arrière : savoir où est passé l'argent. Le budget regarde devant : il fixe ce que vous pouvez dépenser les mois suivants. Ça marche mieux dans cet ordre — d'abord un mois de suivi, ensuite le budget.
Faut-il refaire son budget tous les mois ?
Non, et tant mieux. Le premier mois demande un peu de travail ; les suivants consistent surtout à recopier et à corriger ce qui n'a pas marché. Repartir de zéro ne vaut le coup que quand la vie change vraiment : une augmentation, un déménagement, une nouvelle dépense fixe.
Comment intégrer les dépenses annuelles, comme l'assurance ou les vacances ?
C'est le grand classique : l'assurance auto tombe en mars et plombe tout le mois. La parade consiste à diviser le montant annuel par 12 et à mettre cette somme de côté chaque mois, sur un livret à part — quand la facture arrive, elle est déjà payée. Dans Bee Balance, le budget d'une catégorie accepte le montant annuel et fait la division pour vous.
Que faire si je dépasse une catégorie en milieu de mois ?
Prenez la différence sur une autre catégorie variable et continuez. Si les courses ont débordé, on rogne un peu sur les sorties. Un budget qu'on corrige en cours de mois est un budget qui fonctionne, pas un budget raté.