La regla 50/30/20 es una de las formas más sencillas de organizar el dinero. Coges lo que cobras cada mes y lo repartes en tres partes: la mitad para lo imprescindible, casi un tercio para tus caprichos y una quinta parte para tu yo del futuro.
Su gracia está en lo poco que pide. No hace falta apuntar cada café ni cuadrar el presupuesto al céntimo: basta con saber en qué parte cae cada gasto y, a final de mes, comprobar si se han mantenido las proporciones.
Qué va en cada parte
- 50 % — Necesidades. Alquiler o hipoteca, la compra, luz, agua y gas, el transporte al trabajo, los seguros básicos, la salud, impuestos como el IBI y la cuota mínima de cualquier préstamo.
- 30 % — Deseos. Cenas fuera, comida a domicilio, viajes, ropa que no necesitas, el gimnasio, las plataformas de streaming: todo lo que podrías recortar sin que el mes se tambalee.
- 20 % — Ahorro. El fondo de emergencia, objetivos a medio plazo, el plan de pensiones y amortizar deudas por encima de lo obligatorio.
La frontera entre necesidad y deseo no siempre está clara. La compra del súper es una necesidad; el vino caro del mismo ticket, un deseo. No te compliques: lo importante es que cada categoría caiga casi siempre del mismo lado.
Un ejemplo con cifras
Con un sueldo neto de 1.600 € al mes, los objetivos quedan así:
Ejemplo
- Necesidades · 50 %
- 800 €
- Deseos · 30 %
- 480 €
- Ahorro · 20 %
- 320 €
Ahora, un mes real: alquiler de 600 €, compra de 230 €, suministros de 90 € y abono de transporte de 40 €.
| Objetivo | Mes real | |
|---|---|---|
| Necesidades | 800 € | 960 € (60 %) |
| Deseos | 480 € | 380 € (24 %) |
| Ahorro | 320 € | 260 € (16 %) |
Lo que muestra el ejemplo: la regla no es un examen que se aprueba o se suspende, es una referencia. En este caso deja claro que lo que aprieta es la vivienda, no las cenas fuera, y que es ahí donde conviene mirar primero.
Cuando las cuentas no salen
En Madrid, Barcelona y cada vez más ciudades, solo el alquiler ya pasa del 50 %. Si es tu caso, adapta la regla en lugar de abandonarla: un 60/20/20 funciona, y un 70/10/20 también, si atraviesas una época más justa. Lo esencial no cambia: el ahorro tiene un porcentaje fijado de antemano, en lugar de ser lo que sobre a final de mes.
Si vais a aplicarla en pareja, antes conviene leer cómo dividir los gastos en pareja.
Cómo aplicar la regla 50/30/20 en Bee Balance
En Bee Balance no necesitas crear grupos nuevos ni una hoja de cálculo aparte: marcas cada categoría del presupuesto como necesidad o deseo, y la app calcula las tres partes a partir de ahí. Son cuatro pasos y solo se hacen una vez.
Activa la clasificación en el presupuesto
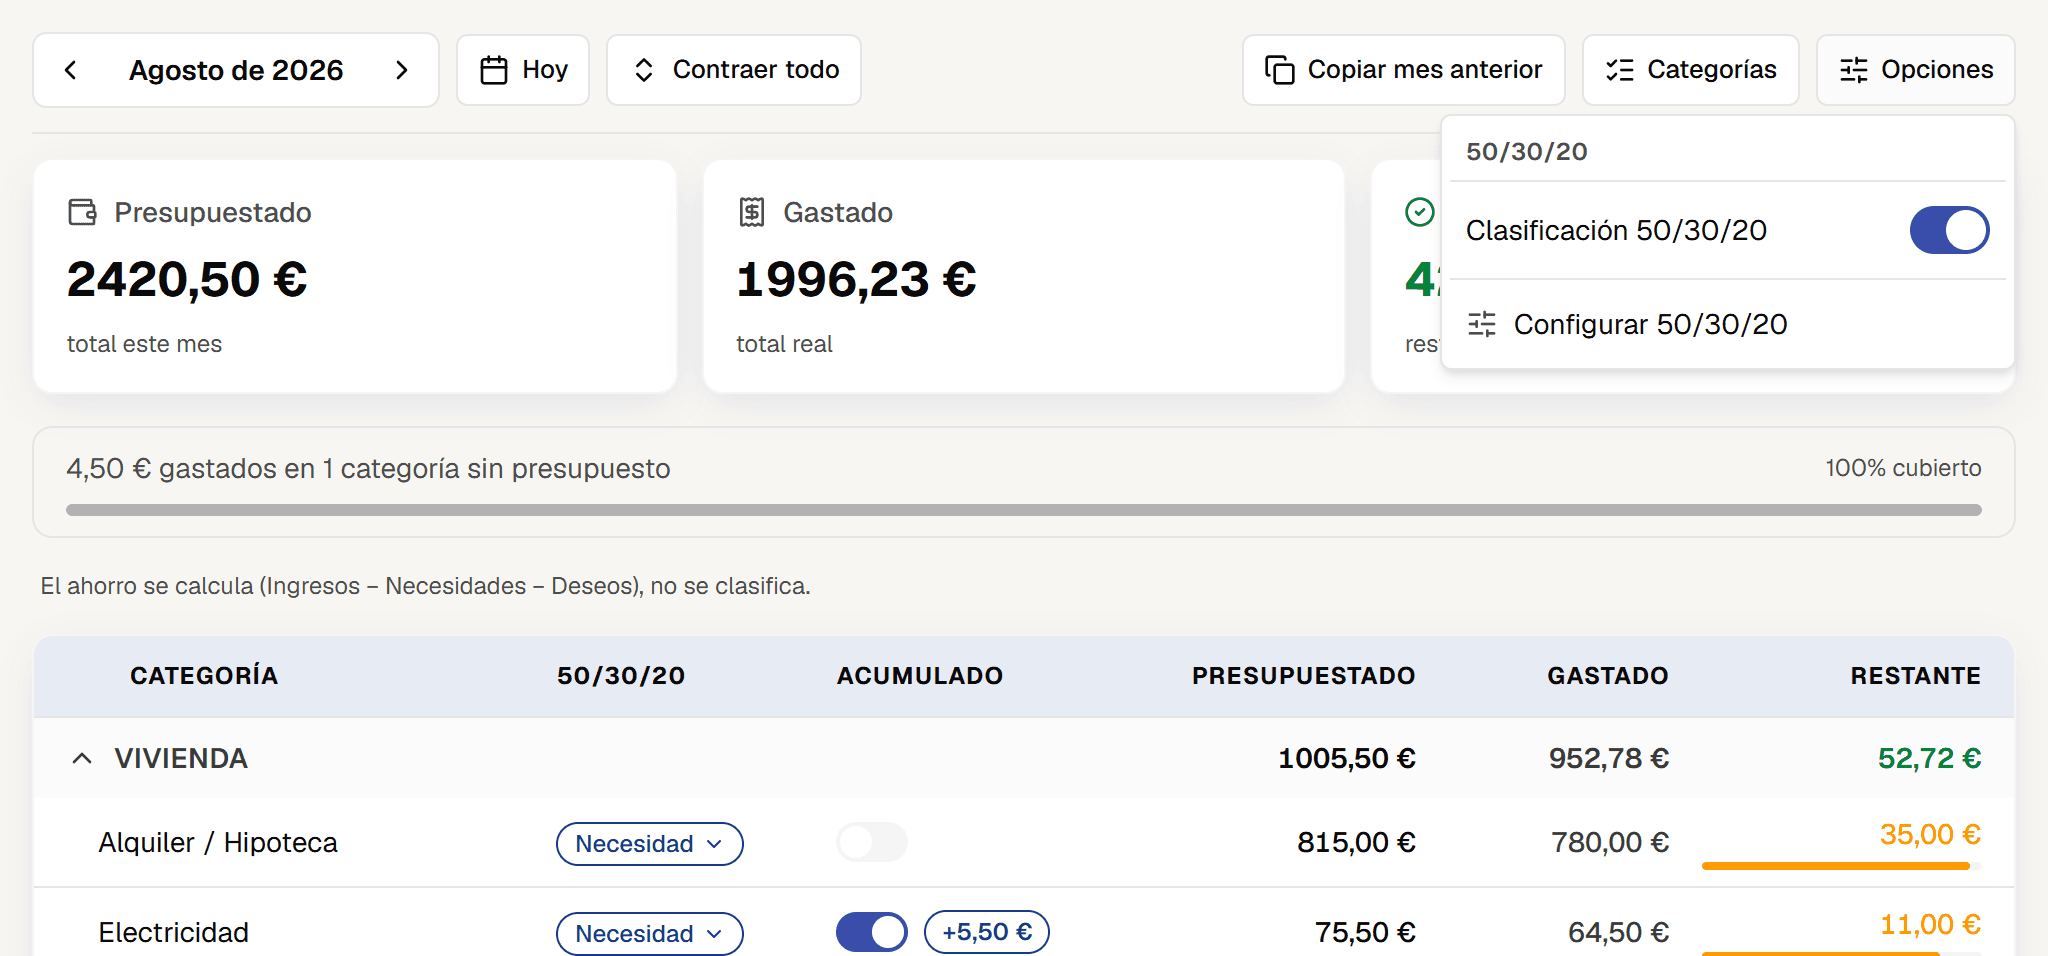
En la pantalla Presupuesto, abre Opciones y activa Clasificación 50/30/20. Junto a cada categoría aparece una columna nueva, 50/30/20.
Clasifica cada categoría
En la nueva columna, elige para cada categoría Necesidad, Deseo o No relevante. Las categorías de ahorro e inversión, como el fondo de emergencia o el plan de pensiones, van como «No relevante»: el ahorro no se clasifica, es lo que queda de los ingresos tras las necesidades y los deseos.
Mientras queden categorías sin clasificar, el Presupuesto te dice cuántas faltan.
Ajusta los objetivos y las fuentes de ingresos
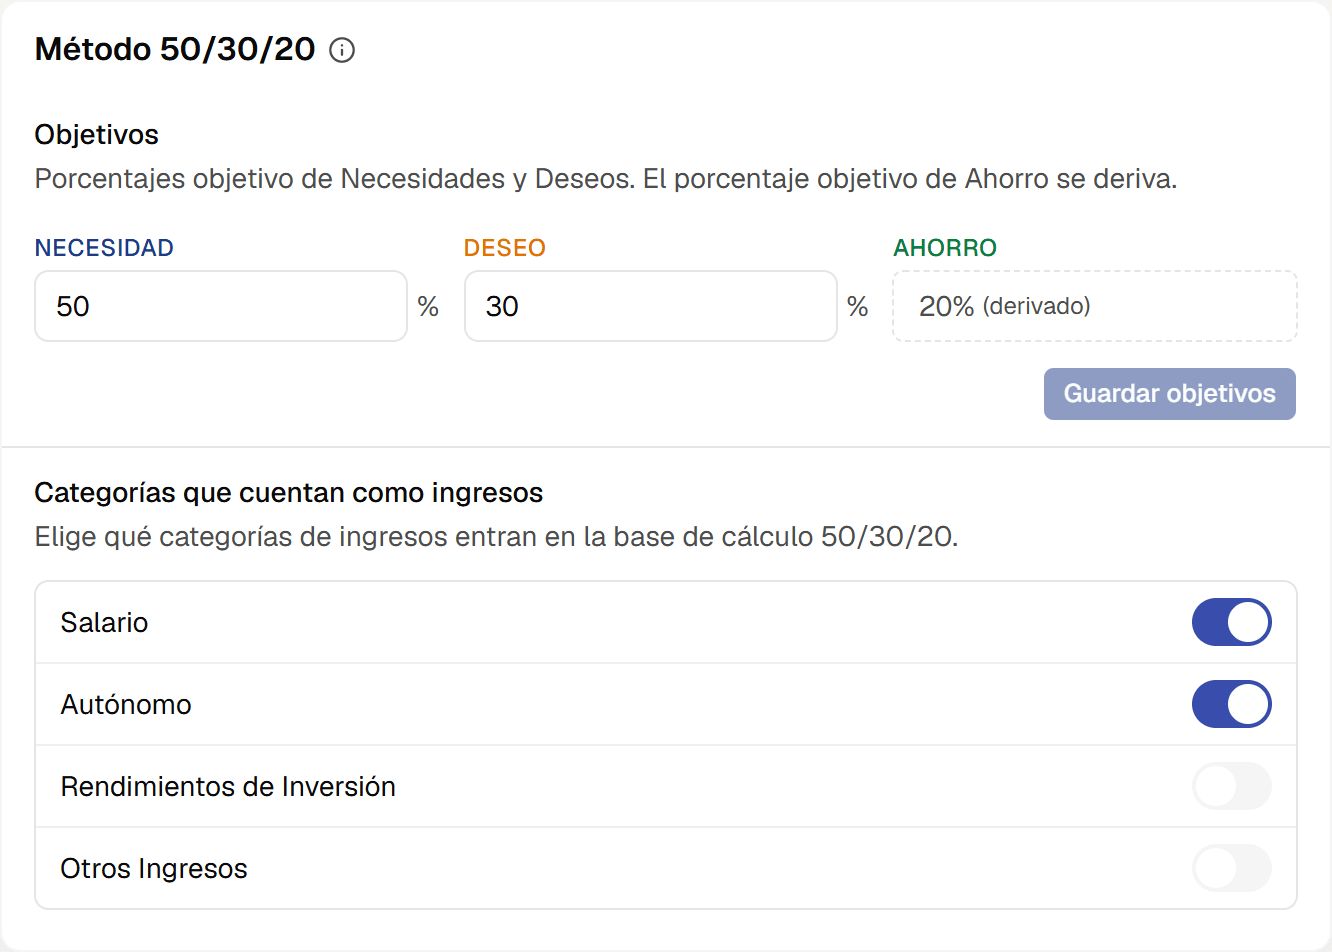
En Opciones › Configurar 50/30/20 fijas los porcentajes de necesidades y deseos; el de ahorro es lo que falta hasta el 100 %. Aquí es donde un 50/30/20 pasa a ser un 60/20/20, si te encaja mejor.
En la misma página eliges qué categorías de ingresos cuentan para el cálculo: el salario, por ejemplo, pero no una devolución puntual.
Mira el mes en tres partes
En el informe Presupuesto vs Real, activa Incluir método 50/30/20. Verás cuánto se ha ido en necesidades, deseos y ahorro ese mes, junto a los objetivos que fijaste.
Preguntas frecuentes
¿La regla 50/30/20 se calcula sobre el sueldo bruto o el neto?
Sobre el neto: lo que te llega de verdad a la cuenta, ya descontados el IRPF y la Seguridad Social.
¿Dónde va la cuota de la hipoteca o de un préstamo?
La cuota obligatoria es una necesidad. Lo que amortices de más cuenta como ahorro.
¿Y si no llego a ahorrar el 20%?
Empieza con menos, pero con una cifra fija. Ahorrar un 5% todos los meses crea el hábito; el porcentaje ya subirá.
¿Dónde pongo categorías de ahorro como el fondo de emergencia?
En Bee Balance, como «No relevante». El ahorro no se clasifica: se calcula como ingresos menos necesidades y deseos, así que lo que metes en el fondo de emergencia ya está contado.