Uma folha de cálculo em branco e quarenta linhas à espera de números. Quanto vai ser em café? E em supermercado? Preenche-se tudo com palpites e, à terceira semana, a folha já nem se abre.
Comecei, como quase toda a gente, por uma folha de Excel. Não durou: percebi depressa que um orçamento só funciona se estiver ligado ao que se gasta de facto, e fui à procura de uma aplicação que juntasse as duas coisas. A primeira foi o Microsoft Money, que entretanto deixou de existir. Seguiram-se mais duas — a última foi o YNAB — até criar o Bee Balance.
É fácil concluir que falta disciplina. Quase nunca é isso: o orçamento é que estava mal desenhado. Pedia demasiado trabalho e partia de números inventados.
Um orçamento não serve para cortar tudo aquilo de que se gosta. Serve para saber quanto se pode gastar sem fazer contas de cabeça a meio do mês. E não se refaz todos os meses: faz-se uma vez e depois vai-se ajustando.
Este guia mostra como fazer um orçamento mensal em quatro passos, com um exemplo com números e o pouco que é preciso fazer nos meses seguintes.
Porque é que a maioria dos orçamentos falha
- Categorias a mais. Separar padaria, talho, fruta e supermercado obriga a quatro decisões por cada ida às compras. Ao fim de duas semanas, já ninguém as toma.
- Números inventados. Definir limites sem olhar para o que se gastou no mês anterior é adivinhar. O primeiro limite falha na primeira semana — e com ele a vontade de continuar.
- Registo à mão. Abrir uma folha e escrever cada compra, uma a uma, é um trabalho que não sobrevive a uma semana má.
Como fazer um orçamento mensal em 4 passos
1. Partir do rendimento líquido
É o valor que entra de facto na conta, depois de impostos e descontos. Com um rendimento variável, usar a média dos últimos três meses — ou, para jogar pelo seguro, o mês mais baixo.
2. Olhar para trás antes de olhar para a frente
Abrir o extrato do último mês e somar os gastos por grandes áreas. Esse total é o ponto de partida, e não o valor que se gostaria de gastar.
3. Agrupar em seis ou sete categorias
- Renda ou prestação da casa
- Contas da casa (água, luz, internet)
- Supermercado
- Transportes
- Lazer, restaurantes e compras pessoais
- Poupança
- Margem para imprevistos
Dá sempre para dividir mais tarde. O contrário — juntar vinte categorias em cinco — é que nunca apetece fazer.
4. Pôr limites só onde é preciso travão
A renda e a internet não precisam de limite: são o que são. O limite faz falta nas categorias que dependem das decisões do dia a dia, como restaurantes e compras online. Duas ou três chegam.
Para ter uma referência de proporções, a regra 50/30/20 é um bom ponto de partida.
Um exemplo de orçamento mensal
Exemplo
- Rendimento líquido
- 1 750 €
- Renda
- 600 €
- Margem para imprevistos
- 80 €
| Categoria | Por mês |
|---|---|
| Renda | 600 € |
| Contas da casa (luz, água e internet) | 150 € |
| Supermercado | 300 € |
| Transportes | 120 € |
| Lazer e jantares fora | 250 € |
| Poupança | 250 € |
| Margem para imprevistos | 80 € |
| Total | 1 750 € |
A linha mais importante é a última. Uma margem de 80 € impede que um jantar inesperado estrague o plano inteiro — e é isso que costuma desmotivar quem está a começar.
Os 600 € de renda não chegam ao que se paga hoje em dia em muitas cidades. Estão aqui só para as contas do exemplo baterem certo; com a renda verdadeira, o resto do orçamento ajusta-se a ela.
Nos meses seguintes: ajustar, não refazer
O orçamento de um mês serve de base ao seguinte. Feito o primeiro, o trabalho resume-se a olhar para o que aconteceu e corrigir o que não bateu certo.
- Um limite que falha dois meses seguidos está errado. Ou se sobe o limite, ou se decide cortar a sério nessa categoria.
- Uma categoria onde sobra dinheiro todos os meses tem limite a mais. A diferença passa para a poupança.
- Mudou o rendimento ou uma despesa fixa? É a única altura em que vale a pena rever tudo.
Como fazer o orçamento no Bee Balance
No Bee Balance, o orçamento é opcional e vem depois de se ver para onde foi o dinheiro — a mesma ordem deste guia.
Trazer o último mês do banco
Na conta, Importar › Importar por colar: copiar os movimentos no site do banco e colá-los na aplicação. As despesas entram de uma vez, e as dos comerciantes habituais ficam logo na categoria certa. Ver o Smart Paste.
Ver o que ficou por orçamentar
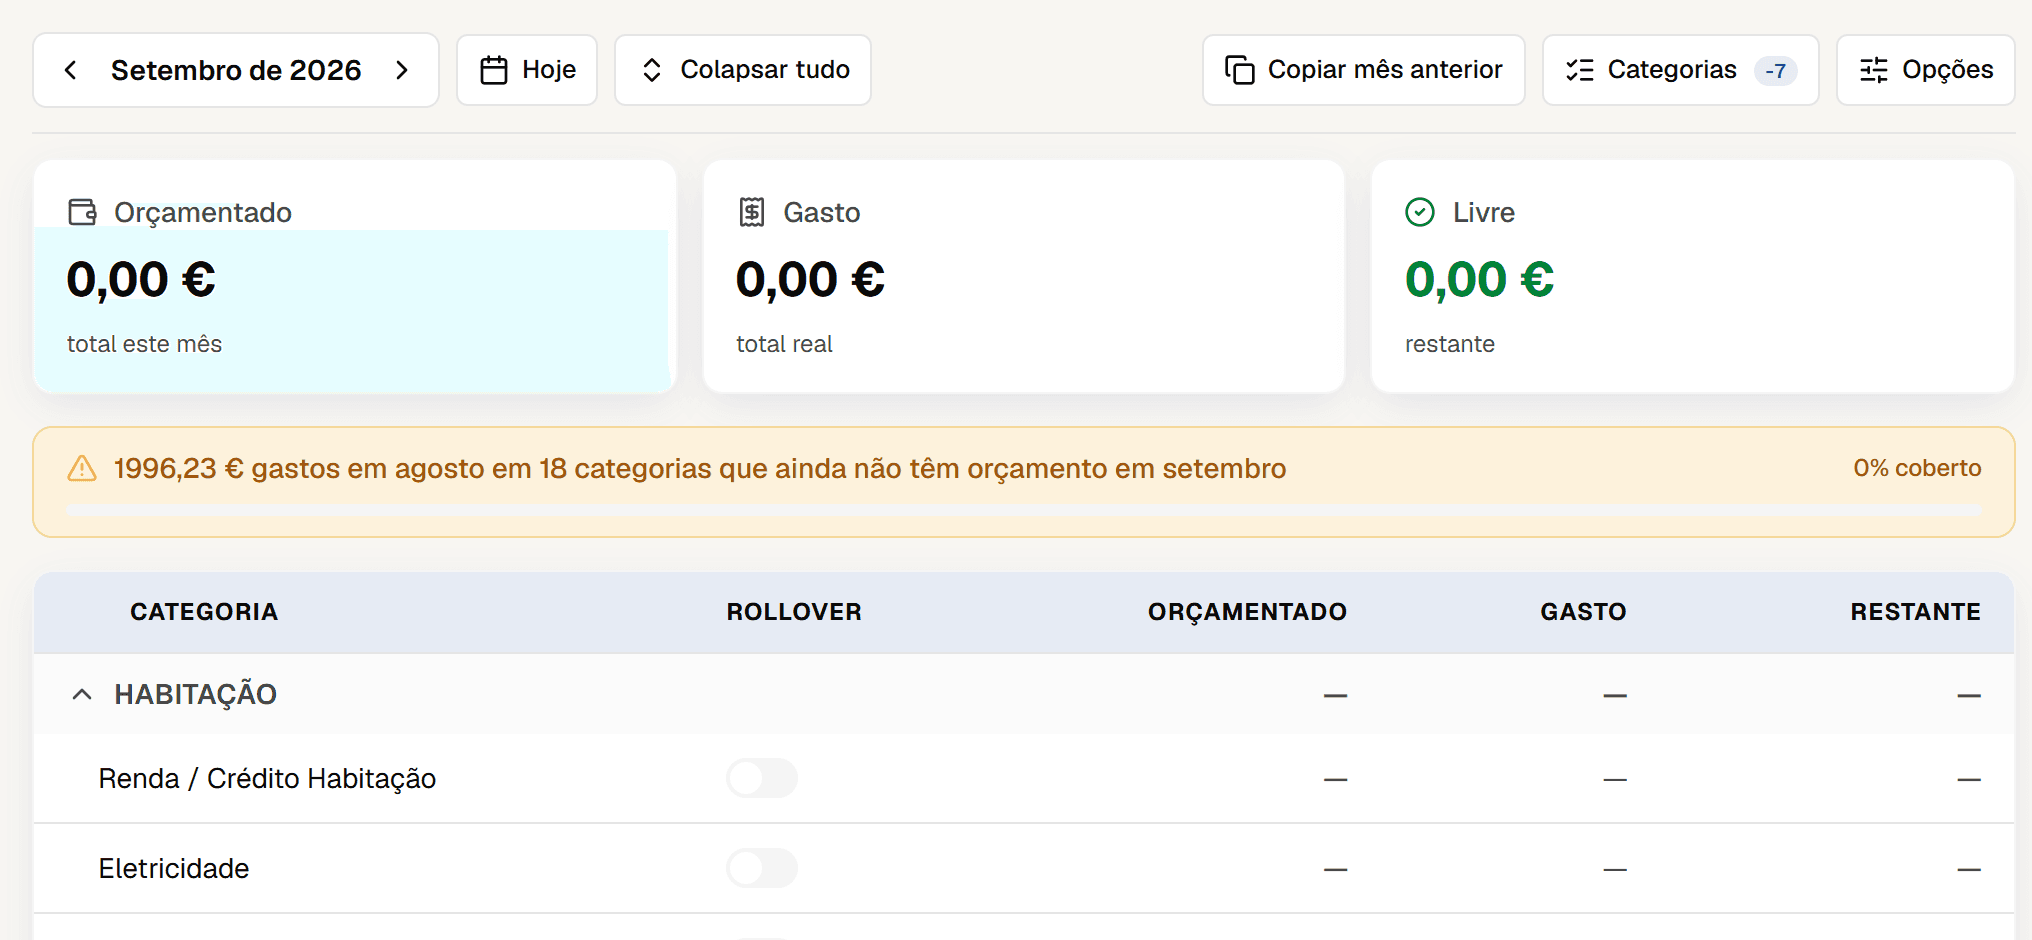
No Orçamento, a barra no topo compara o mês com o anterior e mostra quanto se gastou em categorias que ainda não têm orçamento. É o ponto de partida do passo 2, já somado.
Deixar só as categorias que interessam
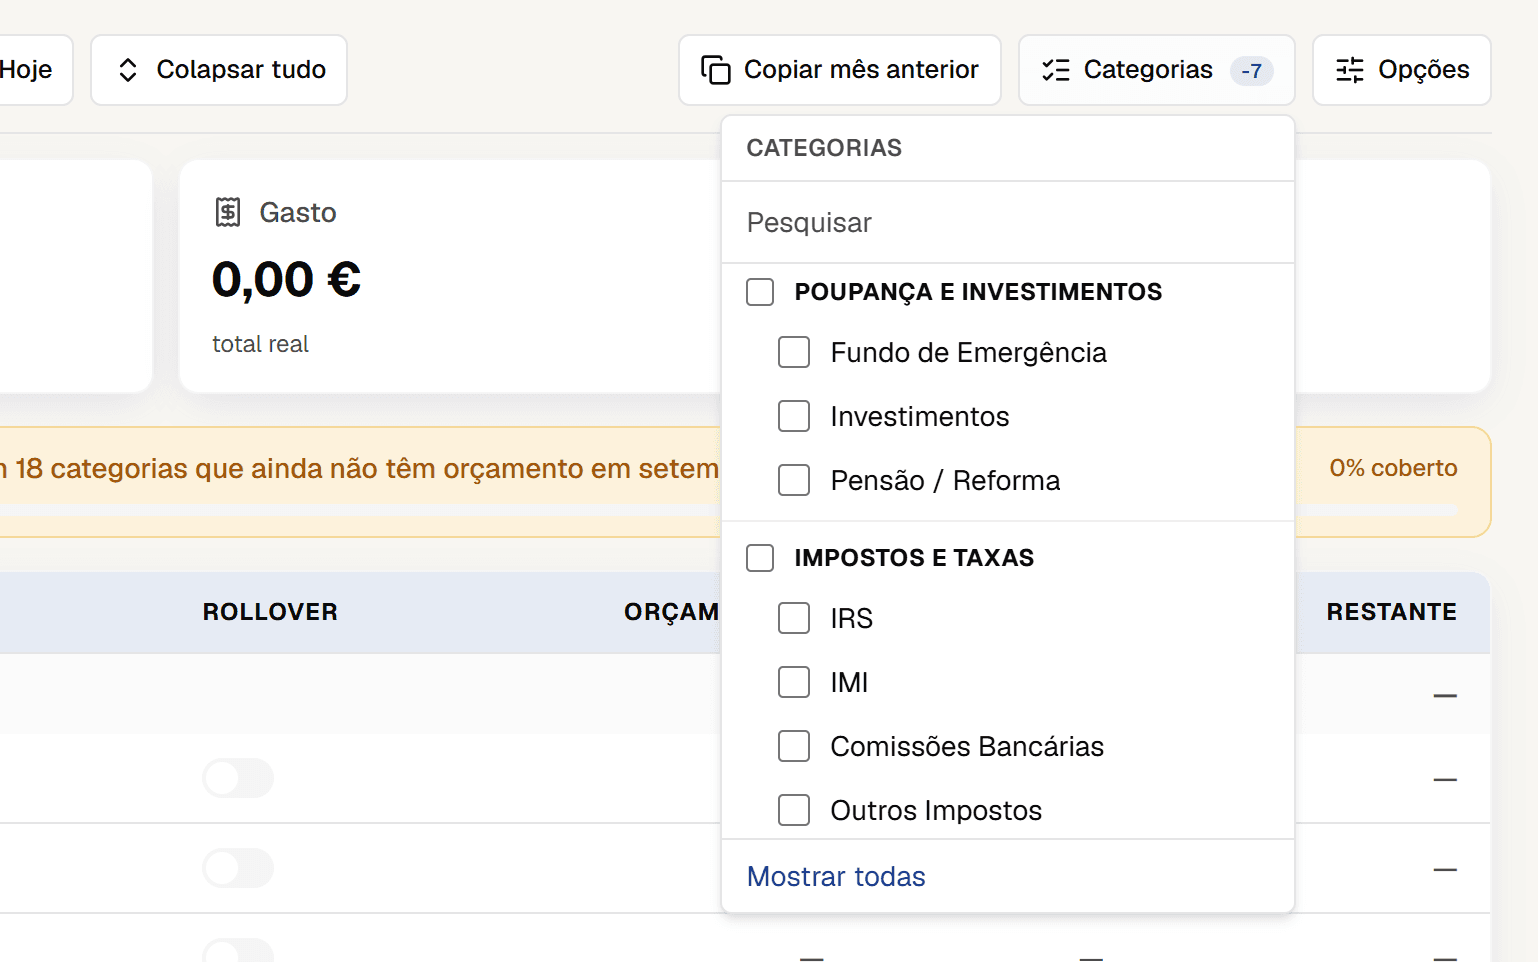
Em Categorias, desligar as que não precisam de aparecer no orçamento. Continuam nas transações e nos relatórios, mas saem da grelha e dos totais — e o orçamento fica com as linhas que importam.
Pôr limites e acompanhar o mês
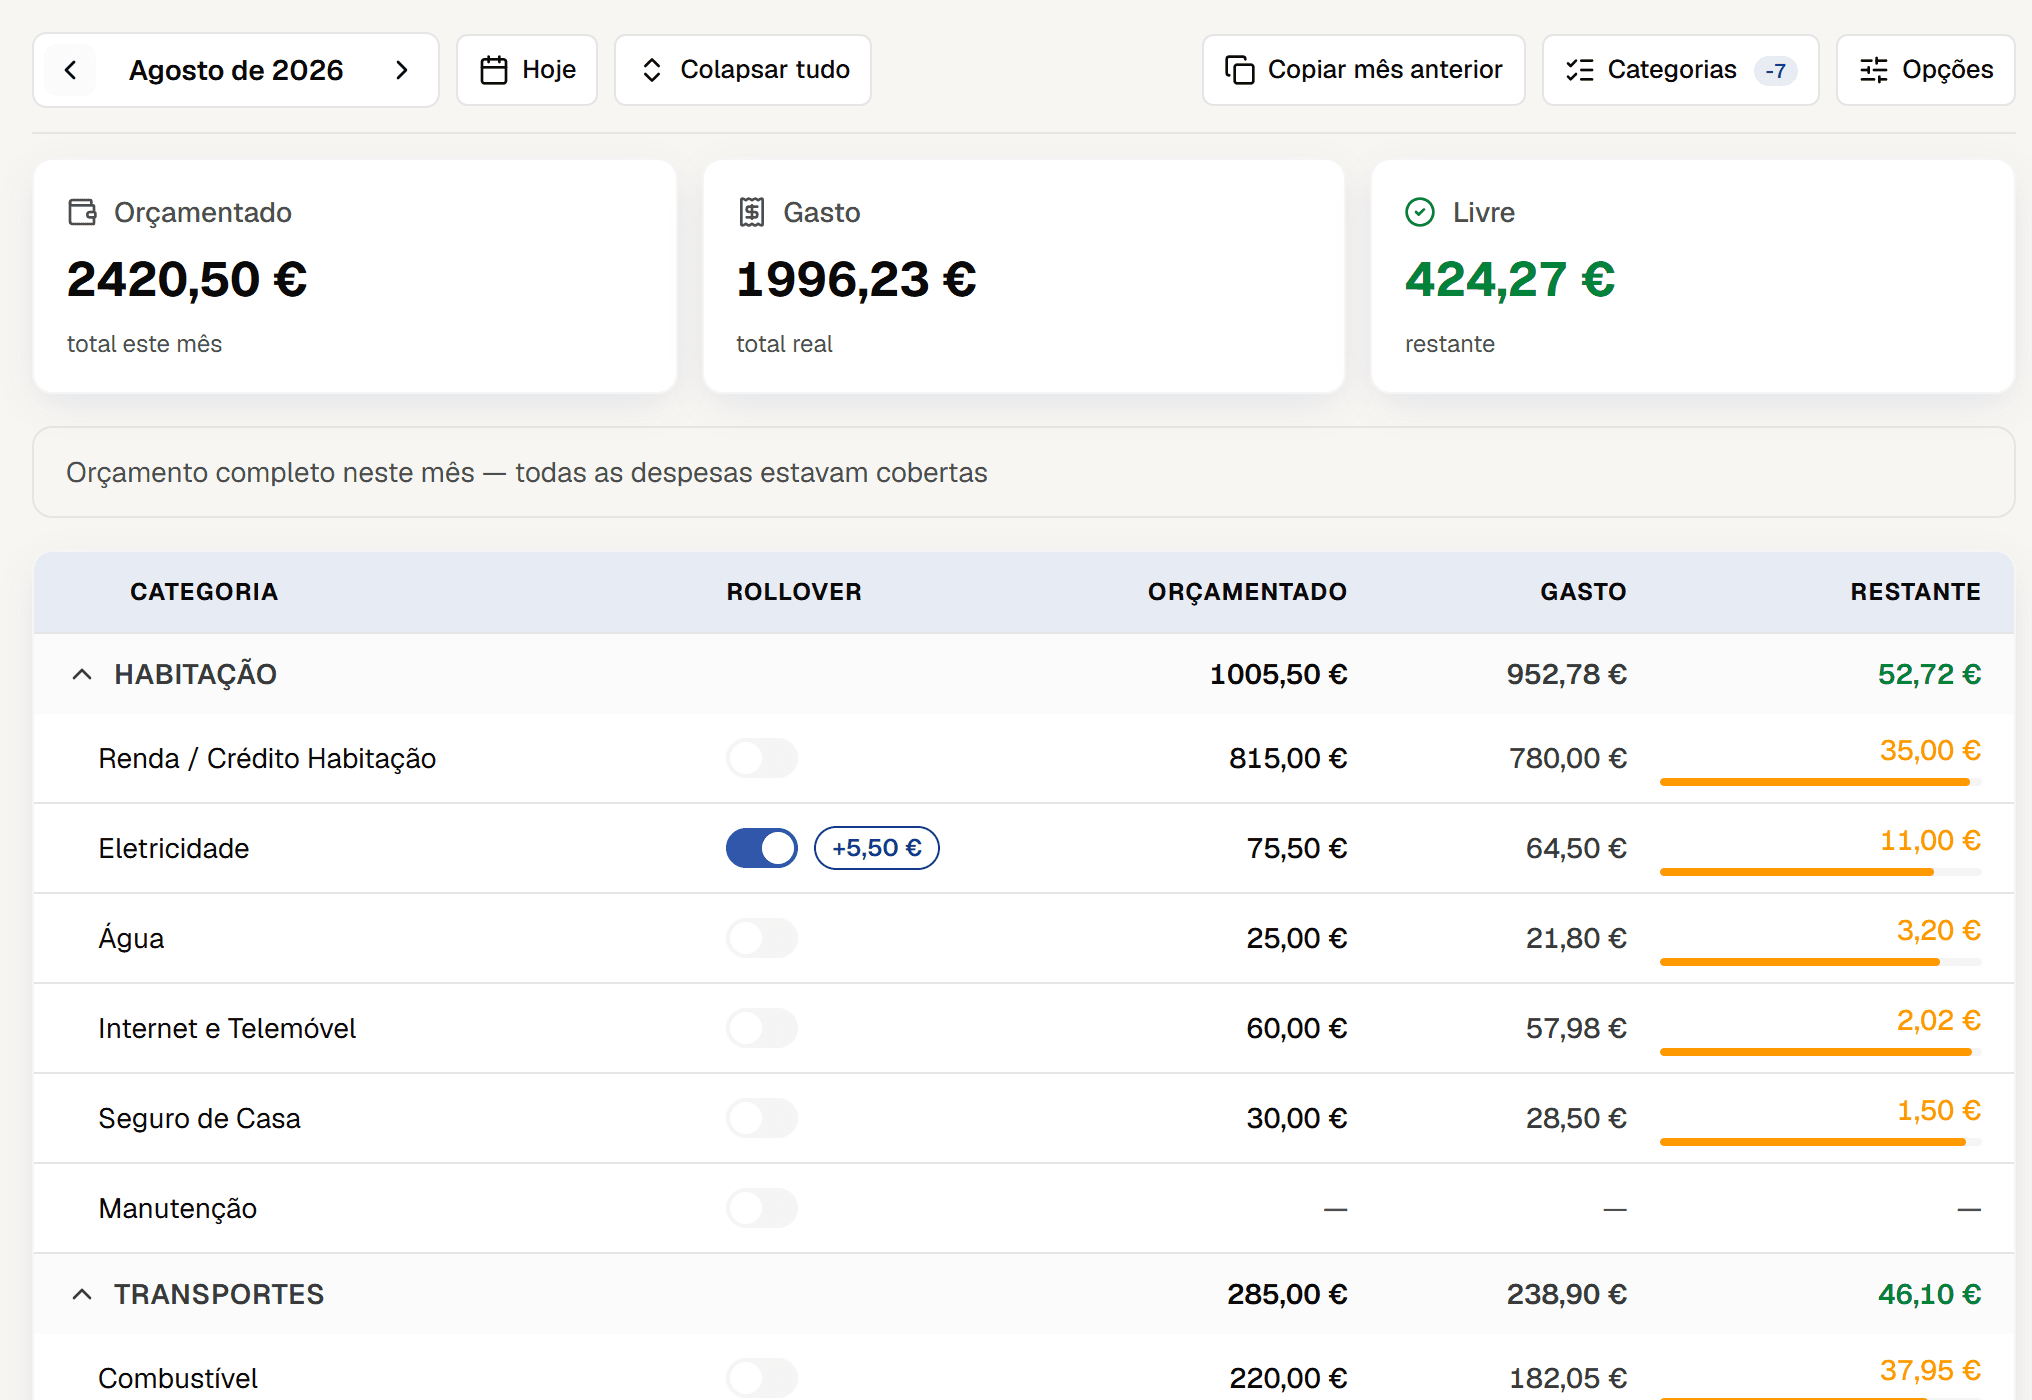
Atribuir um valor às categorias a vigiar. Ao longo do mês, uma barra mostra quanto já se gastou em cada uma e quanto resta. Para uma despesa anual, como um seguro, escolher Anual ÷12: introduz-se o valor do ano e o orçamento usa a parte do mês.
Passar ao mês seguinte
Num mês novo, Copiar mês anterior traz os mesmos valores com um clique; depois basta ajustar o que não bateu certo. Numa categoria com Rollover ligado, o que sobra passa para o mês seguinte em vez de se perder.
Cinco minutos por semana chegam. Um momento fixo — por exemplo, ao domingo de manhã — para ver quanto resta nas categorias variáveis.
Um orçamento simples que se mantém vale mais do que um detalhado que se abandona à terceira semana.
Perguntas frequentes
Qual é a diferença entre registar despesas e fazer um orçamento?
Registar despesas olha para trás: mostra para onde foi o dinheiro. O orçamento olha para a frente: define quanto se pode gastar nos meses que vêm. Funciona melhor por esta ordem — primeiro um mês de registo, depois o orçamento.
É preciso refazer o orçamento todos os meses?
Não, e ainda bem. O primeiro mês dá trabalho; os seguintes são quase só copiar e corrigir o que falhou. Recomeçar do zero só compensa quando a vida muda a sério: um aumento, uma casa nova, uma despesa fixa que aparece.
Como incluir despesas anuais, como seguros ou férias?
É o clássico: o seguro do carro chega em março e deita abaixo o mês inteiro. A saída é dividir o valor do ano por 12 e pôr essa parte de lado todos os meses, numa conta à parte — quando a fatura chega, já está paga. No Bee Balance, o orçamento da categoria aceita o valor anual e faz a divisão.
O que fazer quando se passa o limite de uma categoria a meio do mês?
Tirar a diferença de outra categoria variável e seguir em frente. Se o supermercado passou do limite, tira-se um pouco ao lazer. Um orçamento que se corrige a meio do mês está a funcionar, não a falhar.