A regra 50/30/20, também conhecida como método 50/30/20, parte do rendimento líquido — o que entra na conta depois de impostos — e divide-o em três partes: metade para o que é indispensável, quase um terço para o que é escolha e um quinto para o futuro.
A vantagem está na simplicidade. Não exige um orçamento ao cêntimo nem registar cada café: basta saber em que parte cai cada despesa e, no fim do mês, ver se as proporções se aguentaram.
O que cabe em cada parte
- 50% — Necessidades. Renda ou prestação da casa, supermercado, eletricidade, água, transportes para o trabalho, seguros obrigatórios, saúde, impostos pagos à parte (como o IMI) e a prestação mínima de qualquer crédito.
- 30% — Desejos. Restaurantes, take-away, viagens, roupa que não faz falta, ginásio, subscrições de streaming — tudo o que se podia cortar sem pôr o mês em causa.
- 20% — Poupança. Fundo de emergência, objetivos de médio prazo, reforma e amortizações de dívida acima do mínimo.
A fronteira entre necessidade e desejo nem sempre é óbvia. O supermercado é necessidade; o vinho caro dentro do mesmo talão é desejo. Não vale a pena separar ao detalhe: o que interessa é que cada categoria caia, na maior parte dos casos, sempre do mesmo lado.
Um exemplo com números
Com um rendimento líquido de 1 500 € por mês, os alvos ficam assim:
Exemplo
- Necessidades · 50%
- 750 €
- Desejos · 30%
- 450 €
- Poupança · 20%
- 300 €
Agora, um mês real: renda de 550 €, supermercado de 220 €, contas da casa de 90 € e passe de 40 €.
| Alvo | Mês real | |
|---|---|---|
| Necessidades | 750 € | 900 € (60%) |
| Desejos | 450 € | 350 € (23%) |
| Poupança | 300 € | 250 € (17%) |
O que o exemplo mostra: a regra não é um teste em que se passa ou chumba, é um ponto de referência. Neste caso, fica claro que o peso está na casa e não nos jantares fora — e que é aí que vale a pena olhar primeiro.
Quando os números não batem
Em muitas cidades, só a renda leva as necessidades acima dos 50%. Nesse caso a regra adapta-se: 60/20/20, por exemplo, ou até 70/10/20 numa fase mais apertada. O essencial mantém-se — a poupança tem uma percentagem definida à partida, em vez de ser o que sobra.
Para aplicar a regra a dois, vale a pena ler primeiro como dividir despesas em casal.
Como aplicar a regra 50/30/20 no Bee Balance
No Bee Balance, a regra 50/30/20 não exige grupos novos nem uma folha à parte: cada categoria do orçamento é classificada como necessidade ou desejo, e a app calcula as três partes a partir disso. São quatro passos, feitos uma vez.
Ativar a classificação no Orçamento
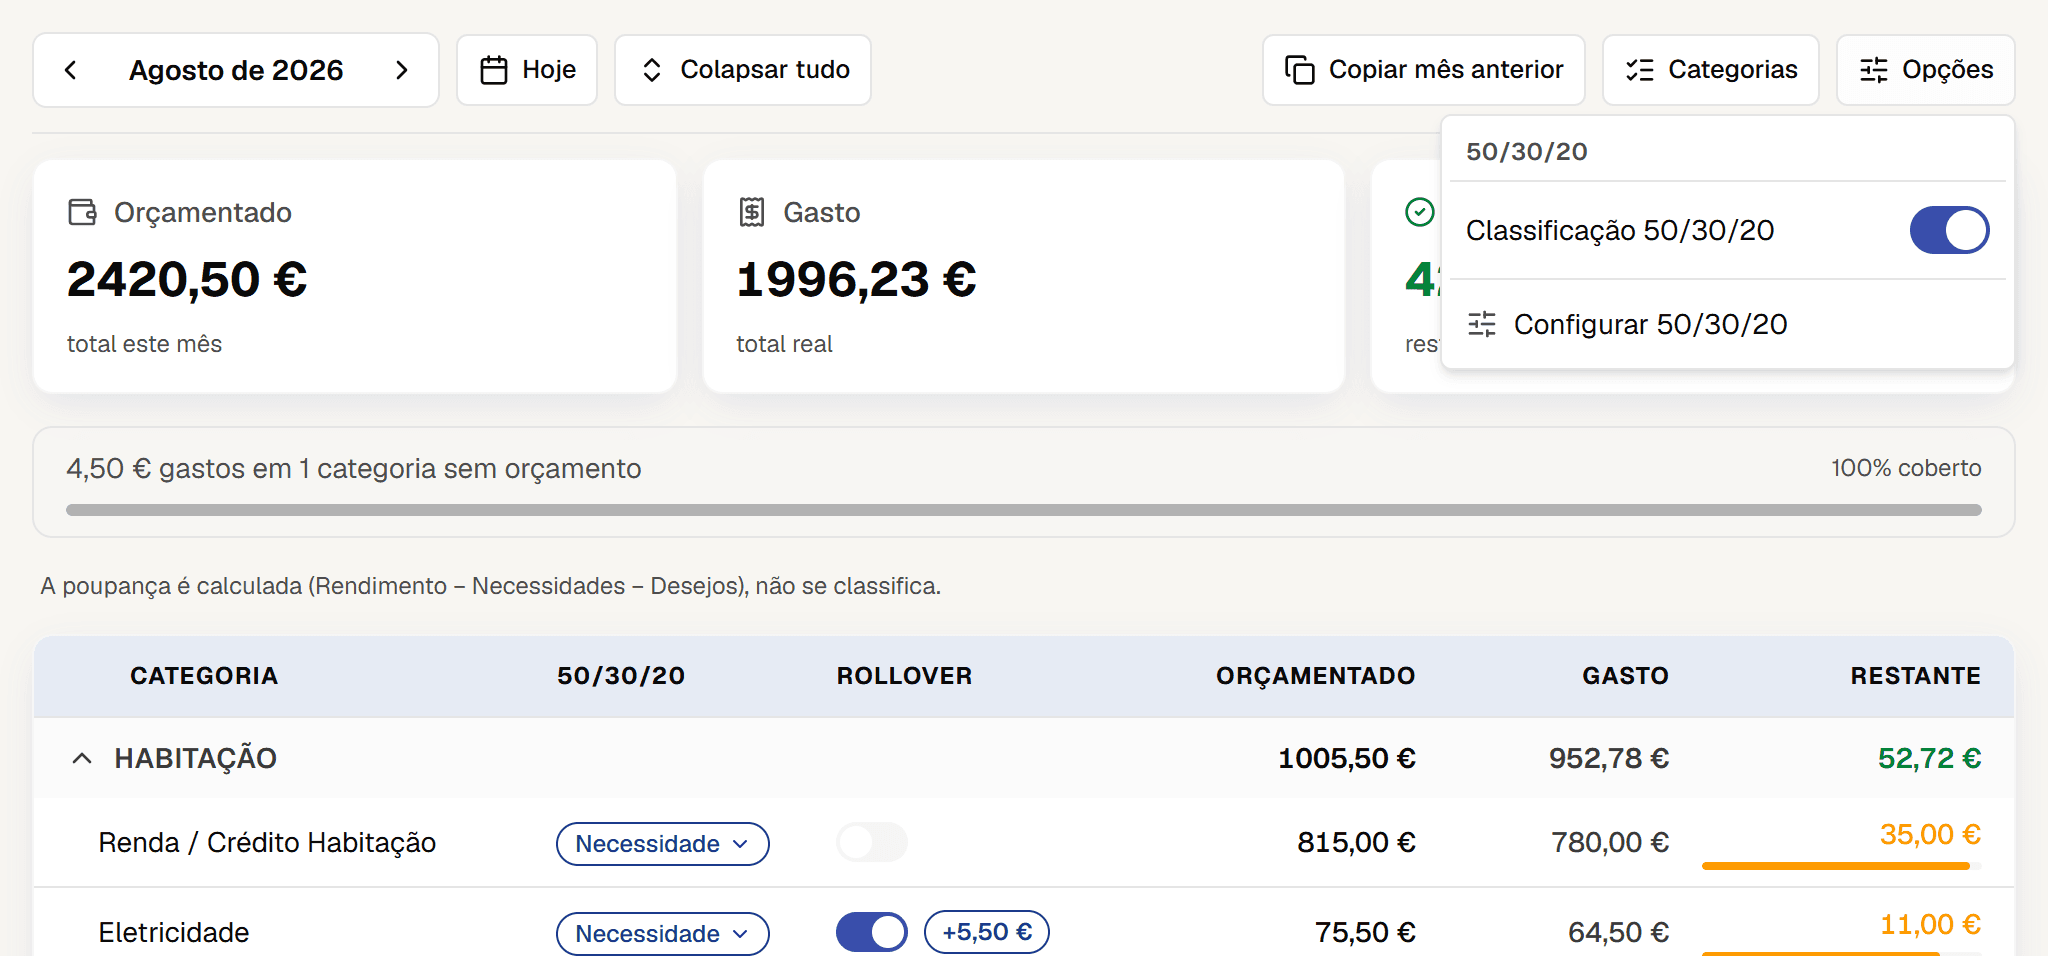
No ecrã Orçamento, abrir Opções e ligar Classificação 50/30/20. A tabela ganha uma coluna nova, 50/30/20, ao lado de cada categoria.
Classificar cada categoria
Na nova coluna, escolher para cada categoria Necessidade, Desejo ou Não relevante. As categorias de poupança e investimento — fundo de emergência, reforma — ficam como «Não relevante»: a poupança não se classifica, é calculada como o rendimento menos as necessidades e os desejos.
Enquanto houver categorias por classificar, o Orçamento mostra quantas faltam.
Ajustar os alvos e as fontes de rendimento
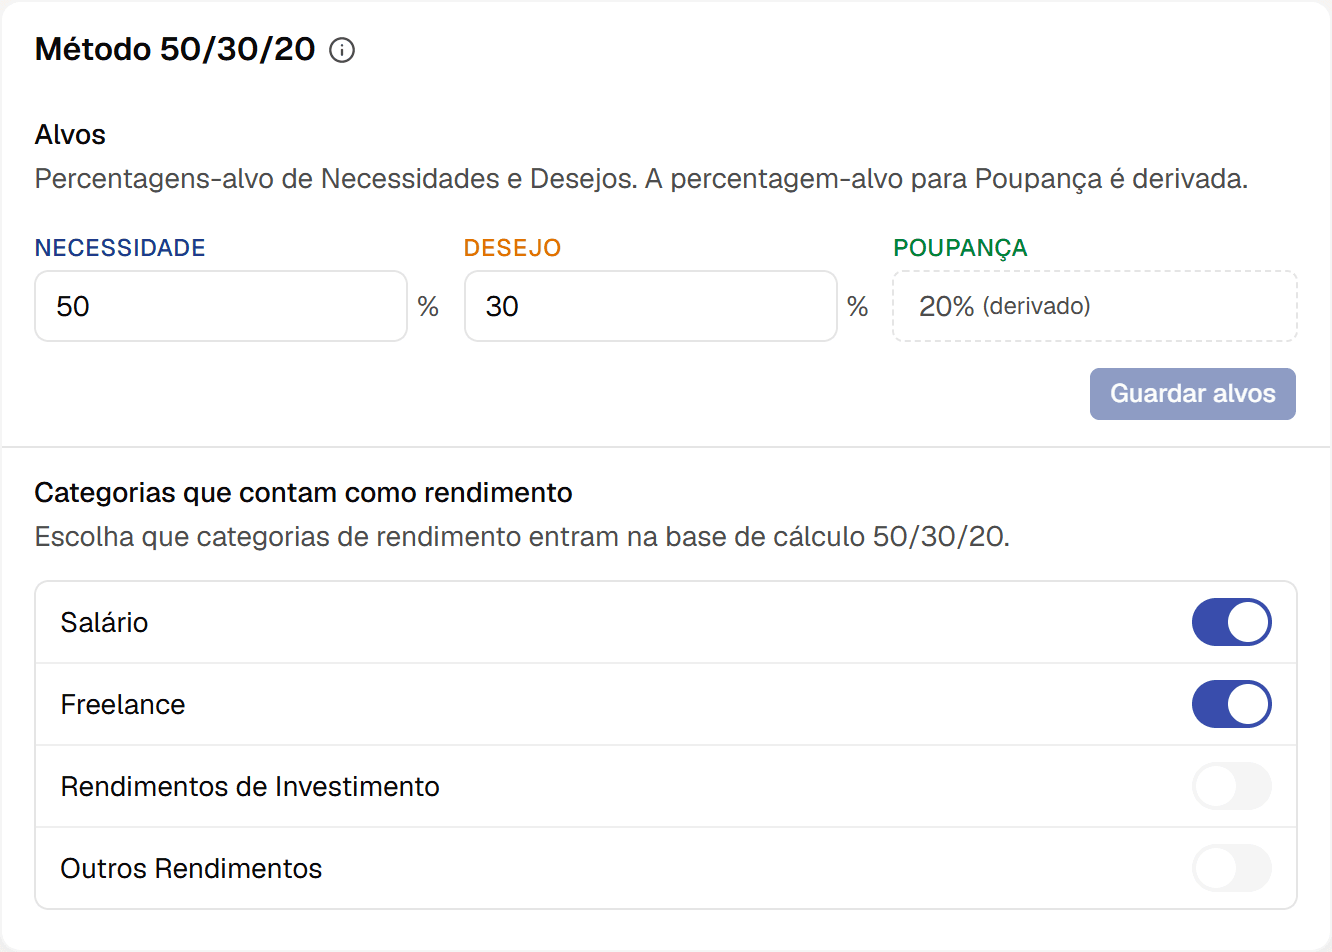
Em Opções › Configurar 50/30/20 definem-se as percentagens de necessidades e desejos; a de poupança é o que fica para chegar a 100%. É aqui que um 50/30/20 passa a 60/20/20, se for esse o caso.
Na mesma página escolhem-se as categorias de rendimento que contam para a base do cálculo — o salário, por exemplo, mas não um reembolso pontual.
Ver o mês nas três partes
No relatório Orçamento vs. Real, ligar Incluir método 50/30/20. O relatório mostra quanto pesaram as necessidades, os desejos e a poupança no mês, lado a lado com os alvos definidos.
Perguntas frequentes
A regra 50/30/20 calcula-se sobre o rendimento bruto ou líquido?
Sobre o líquido: o valor que entra efetivamente na conta.
Onde entram as prestações de créditos?
A prestação obrigatória conta como necessidade. O que se amortiza a mais conta como poupança.
E se não for possível poupar 20%?
Começar por uma percentagem menor, mas fixa. O hábito pesa mais do que o valor inicial.
Onde ficam as categorias de poupança, como o fundo de emergência?
No Bee Balance, como «Não relevante». A poupança não se classifica: é calculada como o rendimento menos as necessidades e os desejos, por isso o dinheiro que vai para o fundo de emergência já lá está contado.