La règle des 50/30/20 est l'une des façons les plus simples de tenir un budget. Elle part de ce que vous touchez chaque mois et le partage en trois : la moitié pour l'indispensable, près d'un tiers pour ce que vous choisissez, et un cinquième pour l'avenir.
Son atout, c'est sa sobriété. Pas besoin de noter chaque café ni de tenir un budget au centime près : il suffit de savoir dans quelle part tombe chaque dépense et de vérifier, en fin de mois, que les proportions ont tenu.
Ce qui entre dans chaque part
- 50 % — Besoins. Loyer ou crédit immobilier, courses, énergie et eau, trajets domicile-travail, assurances indispensables, santé, taxe foncière et mensualité minimale de tout crédit.
- 30 % — Envies. Restaurants, livraisons, voyages, vêtements dont vous pourriez vous passer, salle de sport, abonnements de streaming : tout ce que vous pourriez supprimer sans mettre le mois en péril.
- 20 % — Épargne. Épargne de précaution, projets à moyen terme, retraite et remboursements anticipés.
La frontière entre besoin et envie n'est pas toujours nette. Les courses sont un besoin ; la bonne bouteille sur le même ticket, une envie. Inutile de couper les cheveux en quatre : l'important est que chaque catégorie tombe presque toujours du même côté.
Un exemple chiffré
Avec un salaire net de 2 000 € par mois, les objectifs sont les suivants :
Exemple
- Besoins · 50 %
- 1 000 €
- Envies · 30 %
- 600 €
- Épargne · 20 %
- 400 €
Place maintenant à un vrai mois : loyer de 750 €, courses de 290 €, factures de 115 € et transports de 45 €.
| Objectif | Mois réel | |
|---|---|---|
| Besoins | 1 000 € | 1 200 € (60 %) |
| Envies | 600 € | 480 € (24 %) |
| Épargne | 400 € | 320 € (16 %) |
Ce que montre l'exemple : la règle n'est pas un examen qu'on réussit ou qu'on rate, c'est un repère. Ici, elle montre que c'est le logement qui pèse, pas les restaurants — et que c'est là qu'il faut regarder en premier.
Quand les chiffres ne collent pas
À Paris, à Lyon et dans bien d'autres villes, le loyer à lui seul fait dépasser les 50 %. Dans ce cas, adaptez la règle plutôt que de l'abandonner : un 60/20/20 fonctionne, un 70/10/20 aussi pendant une période plus serrée. L'essentiel demeure : l'épargne reçoit une part fixée d'avance, au lieu d'être ce qui reste en fin de mois.
Pour l'appliquer à deux, lisez d'abord comment partager les dépenses en couple.
Appliquer la règle des 50/30/20 dans Bee Balance
Dans Bee Balance, pas besoin de créer de nouveaux groupes ni de tableur à part : vous classez chaque catégorie du budget en besoin ou en envie, et l'application calcule les trois parts. Quatre étapes, à faire une seule fois.
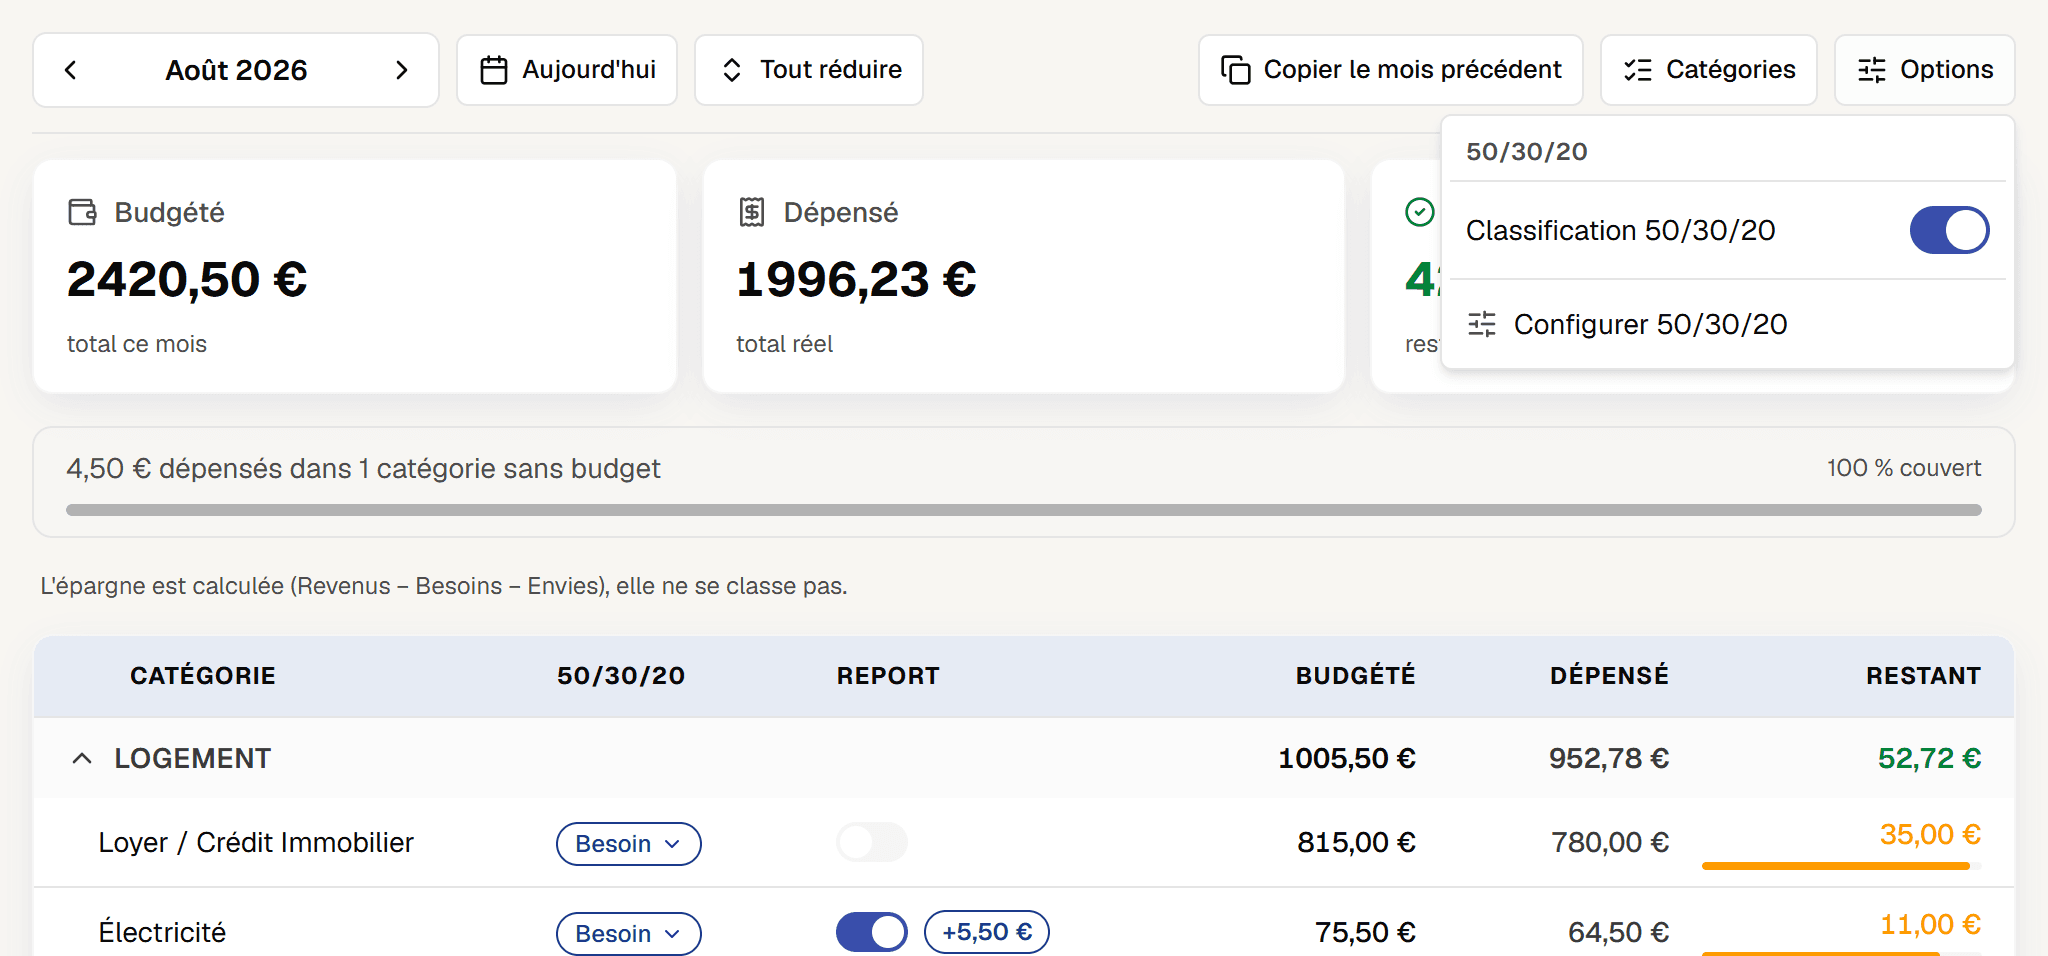
Activez la classification dans le budget
Sur l'écran Budget, ouvrez Options et activez Classification 50/30/20. Une nouvelle colonne, 50/30/20, apparaît à côté de chaque catégorie.
Classez chaque catégorie
Dans la nouvelle colonne, choisissez pour chaque catégorie Besoin, Envie ou Non pertinent. Les catégories d'épargne et d'investissement — épargne de précaution, retraite — passent en « Non pertinent » : l'épargne ne se classe pas, c'est ce qui reste des revenus une fois les besoins et les envies payés.
Tant qu'il reste des catégories à classer, l'écran Budget indique combien.
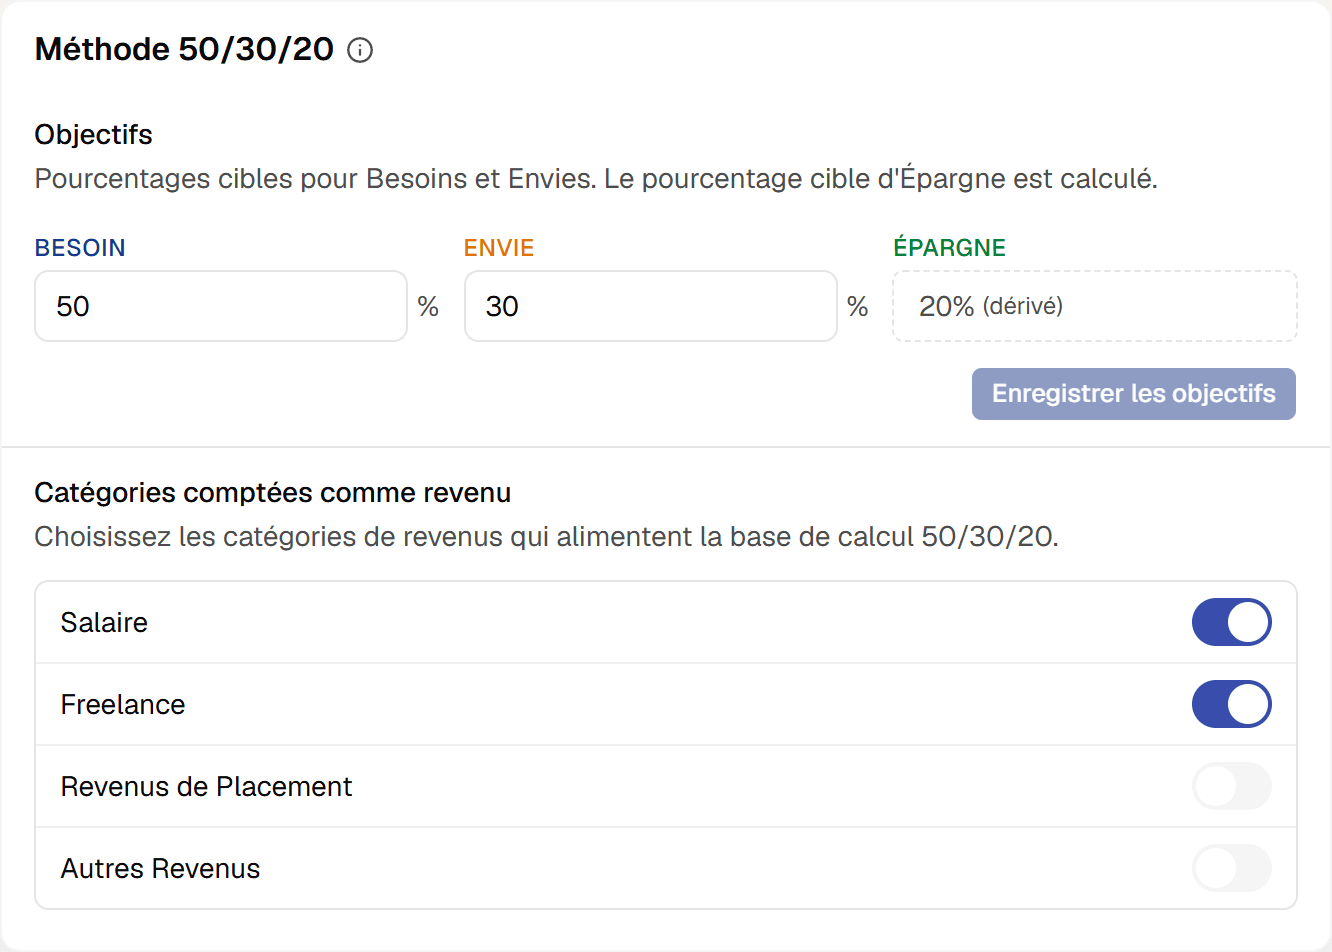
Réglez vos objectifs et vos sources de revenus
Dans Options › Configurer 50/30/20, vous fixez les pourcentages des besoins et des envies ; celui de l'épargne complète jusqu'à 100 %. C'est ici qu'un 50/30/20 devient un 60/20/20, si cela vous convient mieux.
Sur la même page, vous choisissez les catégories de revenus prises en compte dans le calcul : votre salaire, par exemple, mais pas un remboursement ponctuel.
Voyez votre mois en trois parts
Dans le rapport Budget vs Réel, activez Inclure la méthode 50/30/20. Vous verrez la part des besoins, des envies et de l'épargne sur le mois, à côté de vos objectifs.
Questions fréquentes
La règle des 50/30/20 se calcule-t-elle sur le brut ou sur le net ?
Sur le net : ce qui arrive réellement sur votre compte, après cotisations et prélèvement à la source.
Où placer les mensualités d'un crédit ?
La mensualité obligatoire est un besoin. Ce que vous remboursez par anticipation compte comme de l'épargne.
Et si je n'arrive pas à épargner 20 % ?
Commencez plus bas, mais avec un chiffre fixe. Mettre 5 % de côté chaque mois installe l'habitude ; le pourcentage pourra augmenter ensuite.
Où classer les catégories d'épargne, comme l'épargne de précaution ?
Dans Bee Balance, en « Non pertinent ». L'épargne ne se classe pas : elle se calcule comme les revenus moins les besoins et les envies, donc ce que vous versez sur votre épargne de précaution est déjà compté.