Partager les dépenses en couple paraît simple, jusqu'au jour où l'un demande : « Au fait, qui a payé quoi ce mois-ci ? » Entre le loyer, les courses, les restaurants et les vacances encore en cours de remboursement, l'argent de deux personnes s'emmêle vite. Et ce manque de clarté est l'une des causes les plus discrètes des disputes d'argent.
Ce guide présente ce qui compte généralement comme dépense commune, les trois méthodes les plus courantes pour la partager et un exemple chiffré pour les comparer. Et, pour finir, comment tout organiser dans Bee Balance.
Pourquoi l'argent se complique si vite à deux
Le problème vient rarement de l'argent lui-même, mais de l'absence de suivi commun. Quand chacun tient les comptes de tête, trois choses arrivent presque à coup sûr.
- Des dépenses oubliées. L'un a fait les courses, l'autre a payé l'électricité, et à la fin du mois plus personne ne se souvient des montants.
- Des déséquilibres invisibles. Sans endroit où tout additionner, l'un des deux peut finir par payer plus sans que personne ne s'en aperçoive.
- Des discussions repoussées. Parler d'argent est déjà inconfortable ; sans chiffres sous les yeux, on repousse jusqu'à ce que ça tourne au conflit.
Un suivi commun ne remplace pas la discussion, mais il la rend beaucoup plus simple : le « j'ai l'impression d'avoir payé plus » devient « c'est écrit là ».
Ce qui compte comme dépense commune
Le loyer ou le crédit immobilier, les courses et les factures du foyer — électricité, eau, box internet — sont presque toujours communs. Le flou commence avec le reste : la salle de sport de l'un, les cadeaux pour la famille de l'autre, l'abonnement qu'un seul utilise, la voiture qu'un seul conduit. Mieux vaut faire la liste ensemble, noter où se range chaque dépense et y revenir quand une nouvelle apparaît.
Trois méthodes pour partager les dépenses en couple
Il n'y a pas de bonne méthode dans l'absolu, seulement celle que vous trouvez juste tous les deux et que vous arrivez à tenir mois après mois. Trois approches couvrent presque tous les couples.
1. Moitié-moitié
Chaque dépense commune est divisée en deux parts égales, peu importe qui paie sur le moment. C'est la méthode la plus simple, et elle fonctionne bien quand les revenus sont proches. Quand ils ne le sont pas, elle pèse bien plus lourd sur celui qui gagne le moins — l'exemple plus bas montre à quel point.
2. Au prorata des revenus
Celui qui gagne plus contribue davantage. Pour trouver la proportion, on divise le salaire net de chacun par la somme des deux : si l'un apporte 60 % des revenus du couple, il prend en charge 60 % des dépenses communes. C'est la méthode la plus équilibrée en cas d'écart de salaires, car chacun consacre la même part de ce qu'il gagne.
3. Le pot commun
Chacun verse chaque mois un montant convenu sur un compte joint, d'où partent le loyer, les courses et les factures. Le reste demeure sur les comptes personnels, pour les dépenses de chacun.
Le montant versé peut suivre l'une ou l'autre des méthodes précédentes : moitié-moitié ou au prorata. La différence se joue au quotidien : les dépenses communes sortent toutes du même compte, donc « qui a payé quoi » n'est plus une question et il ne reste rien à régler en fin de mois. Et chacun garde son autonomie, sans avoir à justifier un café ou un livre.
C'est l'une des organisations les plus répandues, et pour cause : de la transparence sur ce qui est à deux, de la liberté sur ce qui est à chacun.
Un exemple chiffré
Exemple
- Camille gagne
- 2 200 €
- Thomas gagne
- 1 300 €
- Dépenses communes
- 1 400 €
Les dépenses communes sont le loyer (900 €), les courses (350 €) et les factures du foyer (150 €). Tous les montants sont nets et mensuels.
| Camille | Thomas | |
|---|---|---|
| Moitié-moitié : chacun paie | 700 € | 700 € |
| … soit, sur son salaire | 32 % | 54 % |
| Au prorata (63 % / 37 %) : chacun paie | 880 € | 520 € |
| … soit, sur son salaire | 40 % | 40 % |
En moitié-moitié, Thomas consacre plus de la moitié de son salaire aux dépenses communes et il lui reste 600 € pour tout le reste ; Camille, elle, garde 1 500 €. Au prorata, tous deux versent les mêmes 40 %, et il reste 1 320 € à Camille et 780 € à Thomas.
Ce que montre l'exemple : quand les salaires sont proches, le moitié-moitié est simple et juste. Quand l'écart est celui de Camille et Thomas, il n'est plus équilibré : le partage au prorata demande le même effort à chacun, et c'est généralement ce qui paraît juste.
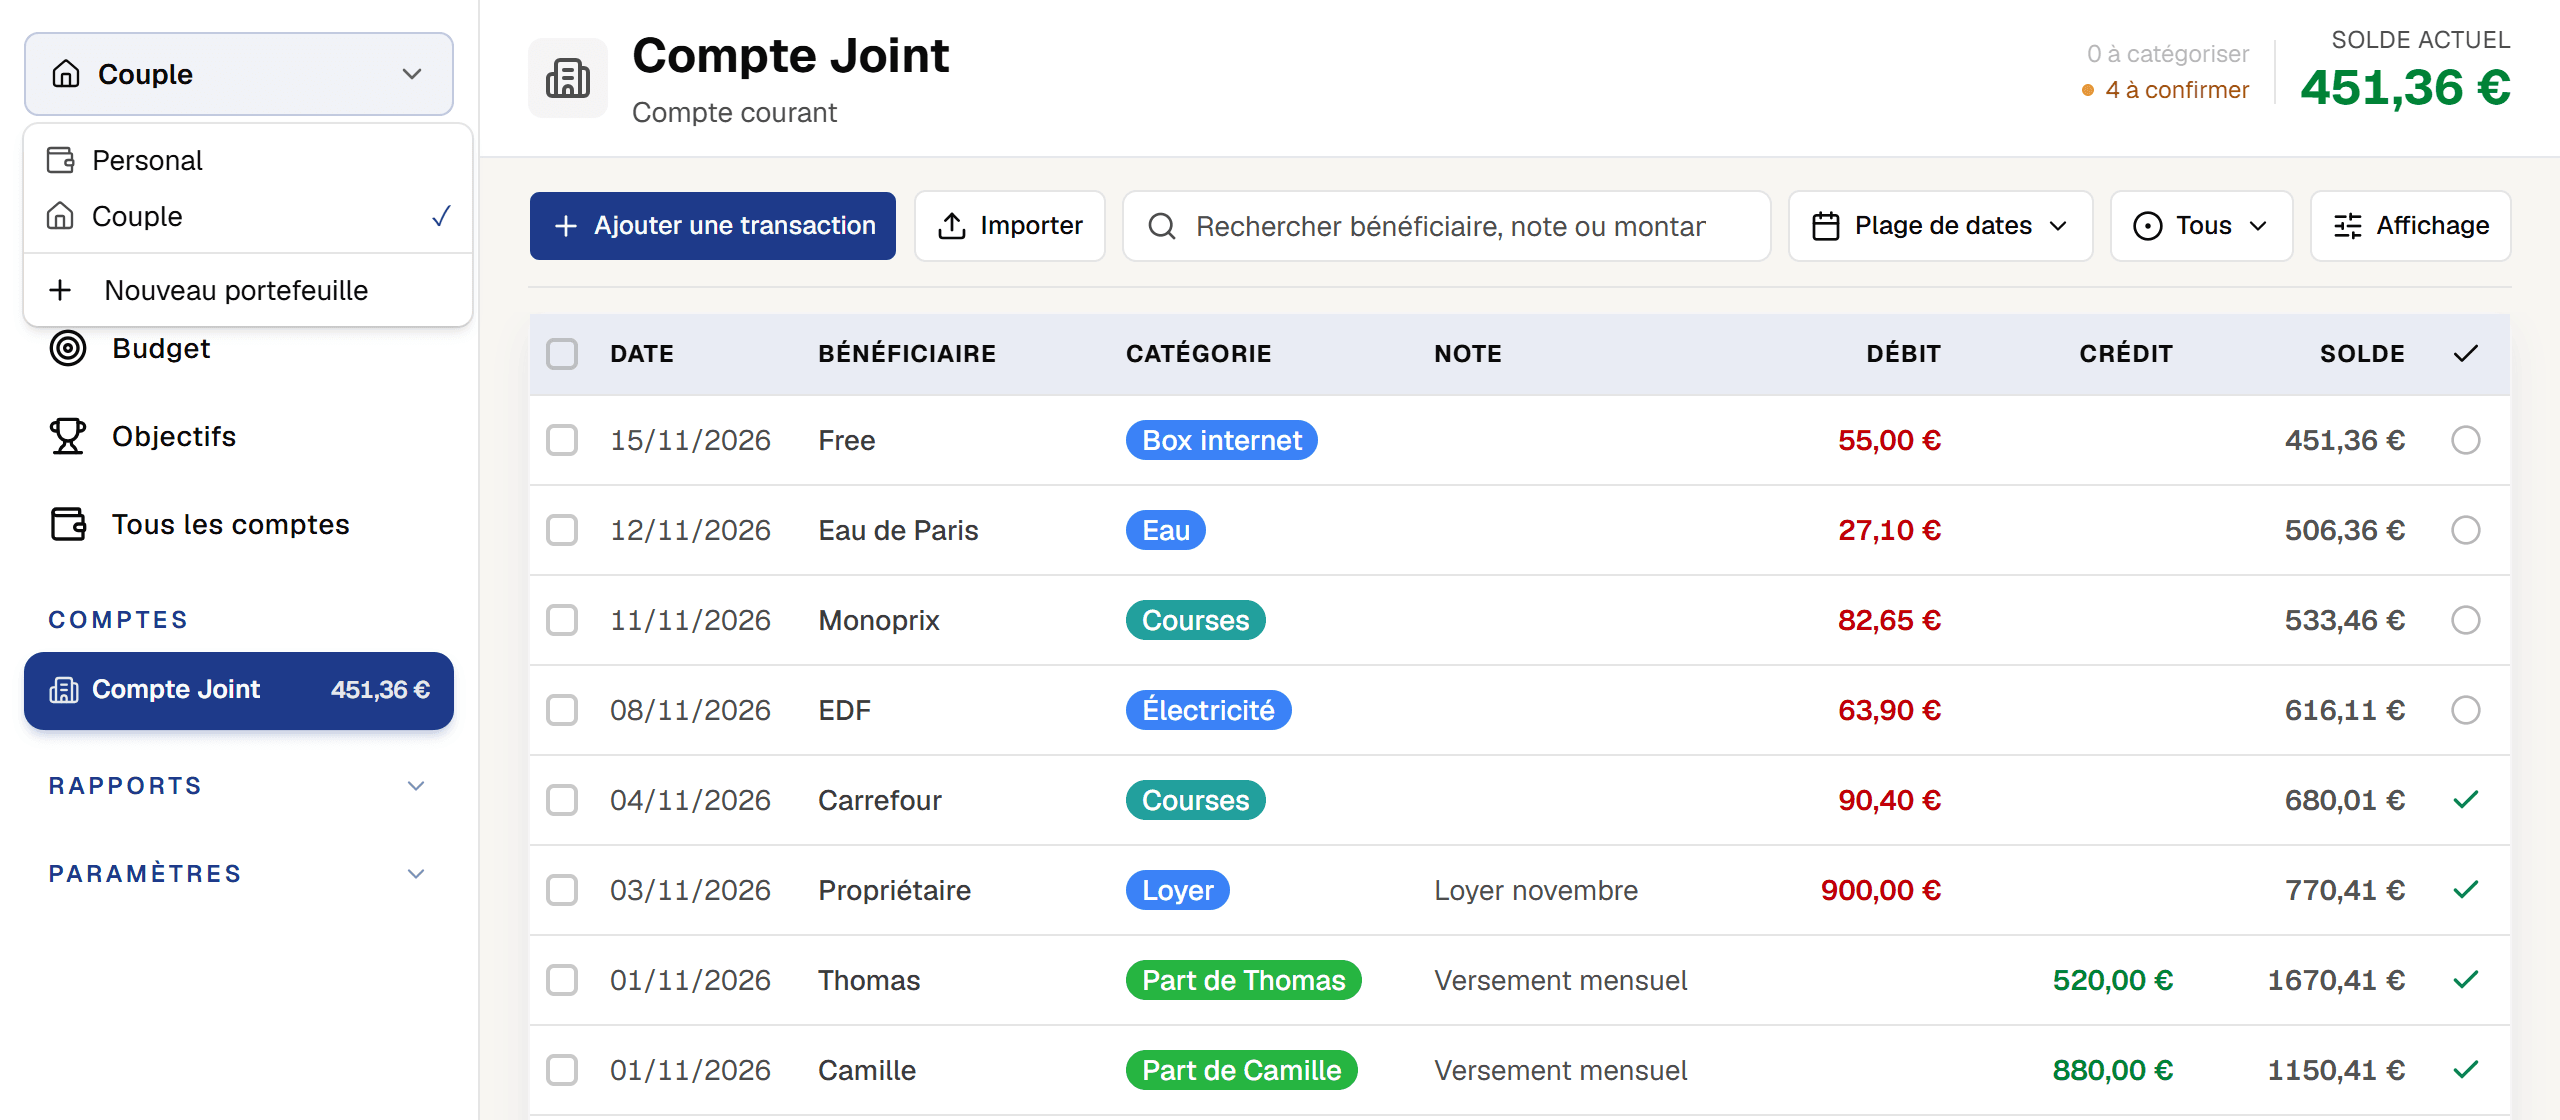
Avec un compte joint, la méthode choisie se traduit par un virement en début de mois — au prorata, 880 € de Camille et 520 € de Thomas. Le loyer, les courses et les factures partent de là.
Organiser les dépenses du couple dans Bee Balance
Bee Balance ne fait pas les comptes entre vous deux : il montre où va l'argent commun, mois après mois. Il se prête donc naturellement à la méthode du compte joint : un portefeuille rien que pour le couple, à part des finances de chacun.
Créez un portefeuille pour le couple
Dans le sélecteur de portefeuilles, en haut du menu, choisissez Nouveau portefeuille et appelez-le, par exemple, « Couple ». C'est là que se trouve le compte joint. Vos finances personnelles restent dans un autre portefeuille : le café de l'un ne se mélange jamais au loyer des deux.
Importez les opérations du compte joint
Dans le compte joint, choisissez Importer › Importer par collage : copiez les opérations depuis le site de votre banque, puis collez-les. Le versement de chacun arrive comme sa part et les dépenses sont catégorisées — avec le temps, Bee Balance apprend à catégoriser seul les bénéficiaires habituels. Voir Smart Paste.
Fixez le budget des dépenses communes
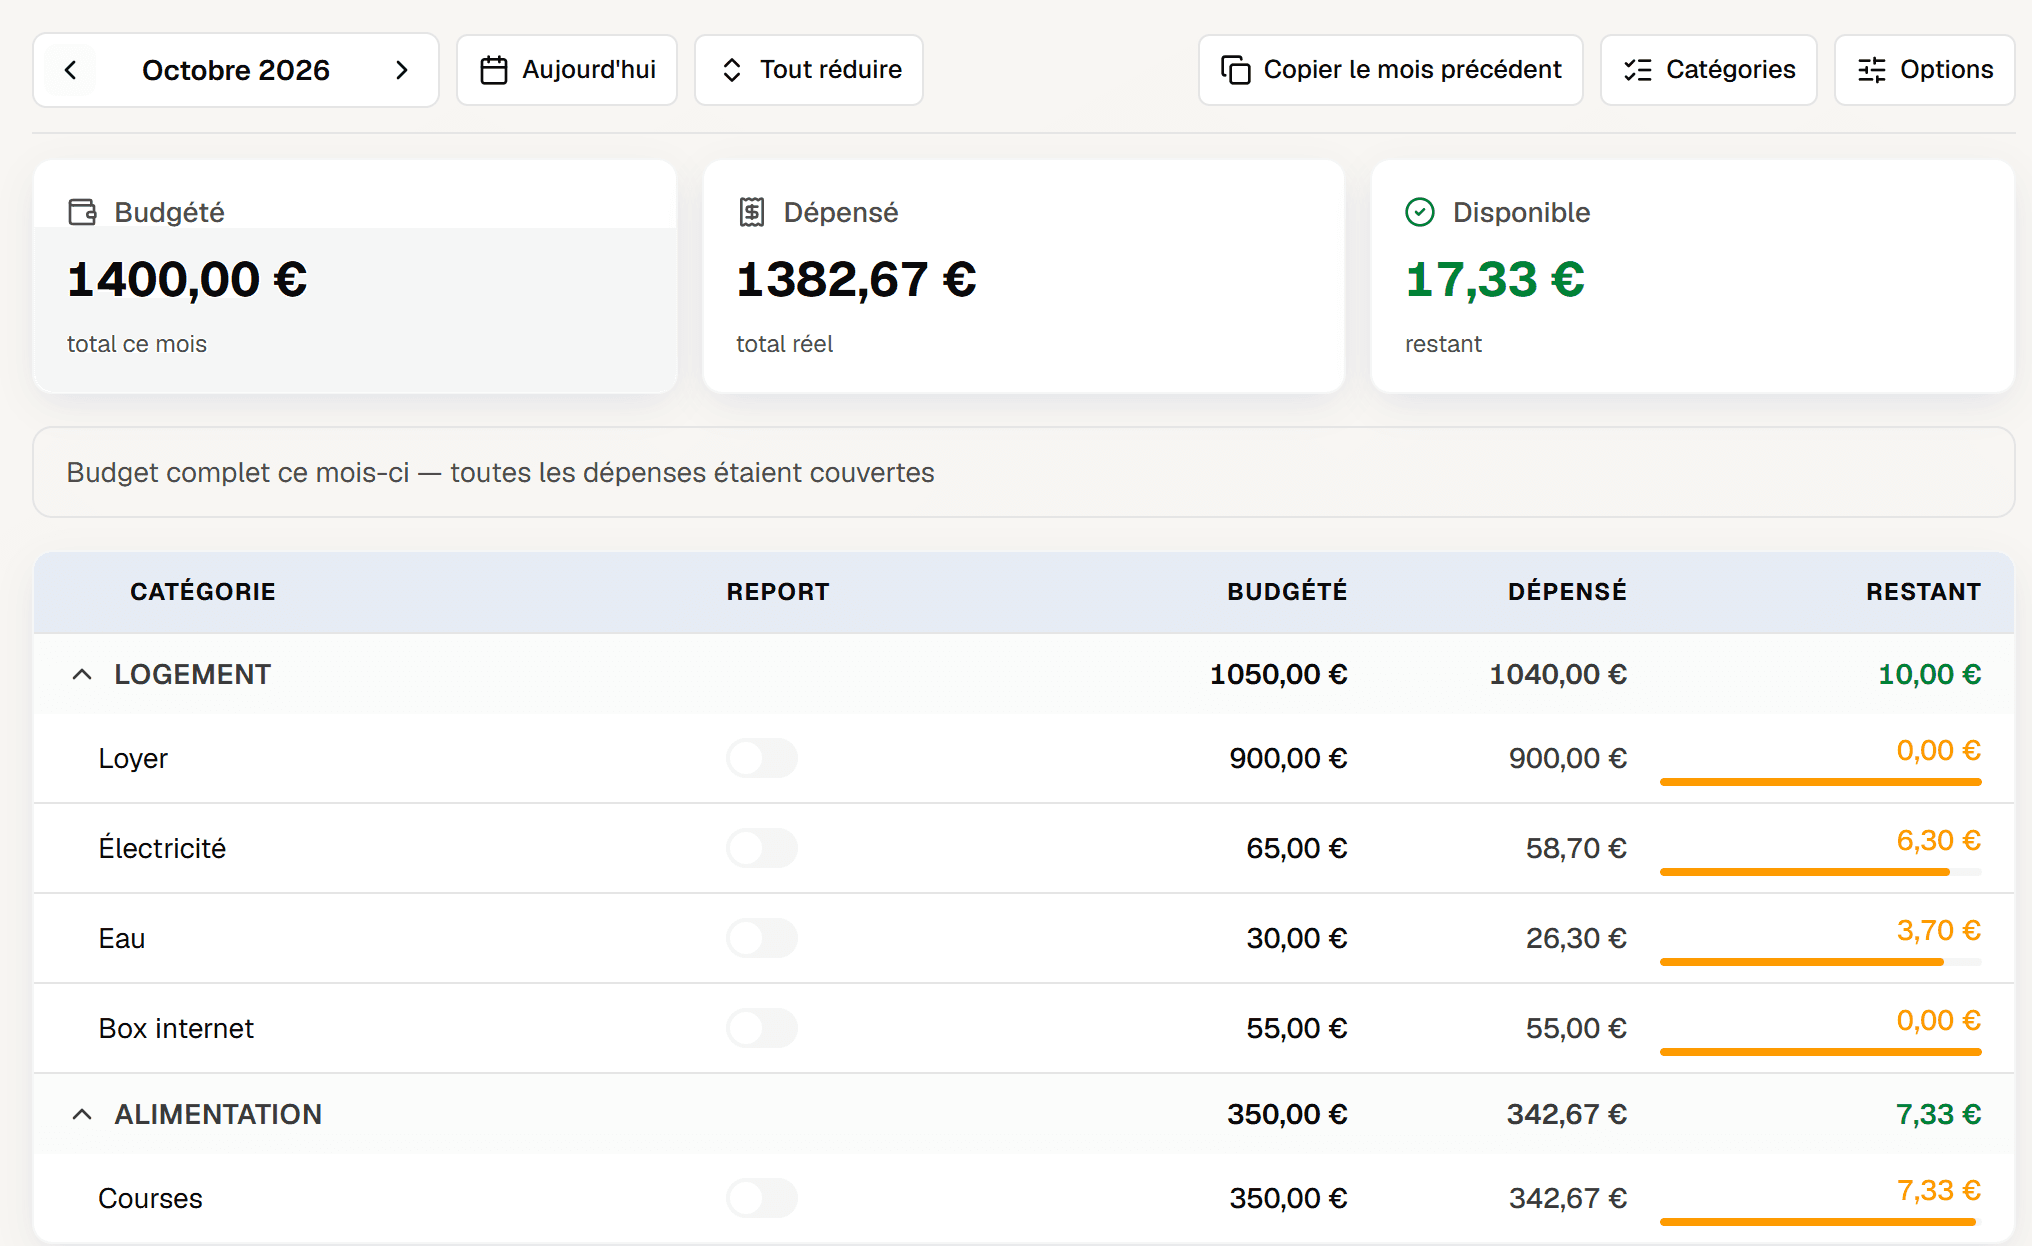
Dans le Budget du portefeuille, attribuez à chaque dépense commune le montant convenu : loyer, courses, électricité, eau, box internet. Le total doit correspondre à ce que vous versez à deux chaque mois.
Faites le point du mois ensemble
En fin de mois, le Budget montre ce qui est parti dans chaque dépense commune, à côté de ce qui était prévu. Si les courses dépassent régulièrement, c'est le signal pour ajuster les versements — chiffres à l'appui, pas au jugé.
Des habitudes qui tiennent dans la durée
Ce qui distingue un couple qui garde la main sur ses finances d'un couple qui abandonne au bout de trois semaines, ce sont les habitudes, pas l'application.
- Un rendez-vous fixe pour les comptes. Dix minutes par semaine, ou un café en début de mois, suffisent pour repérer ce qui a dérapé.
- Commencer simple. Cinq ou six catégories de dépenses communes suffisent ; vous affinerez plus tard.
- Ne pas faire des chiffres une arme. L'objectif est d'éviter les surprises, pas de surveiller l'autre.
Avec une méthode choisie ensemble et un suivi commun, la discussion ne porte plus sur qui a payé le plus, mais sur vos projets à deux.
Pour décider de la part à consacrer à chaque poste, la règle des 50/30/20 est un bon point de départ.
Questions fréquentes
Quelle est la façon la plus juste de partager les dépenses en couple ?
Celle que vous trouvez juste tous les deux et que vous arrivez à tenir. Trois questions aident à choisir : vos revenus sont-ils proches ou très différents ? Chacun veut-il garder de l'argent à soi ? Quel effort êtes-vous prêts à consacrer aux comptes ? Quelle que soit la méthode, l'essentiel est de tout noter au même endroit.
Comment calculer un partage au prorata des revenus ?
On divise le salaire net de chacun par la somme des deux. Si l'un gagne 2 200 € et l'autre 1 300 €, la répartition est de 63 % et 37 %, et chaque dépense commune se partage dans cette proportion.
Compte joint ou comptes séparés ?
Beaucoup de couples font les deux : un compte joint pour les dépenses communes, un compte personnel pour le reste. Ainsi, savoir qui a payé quoi n'est plus un sujet : les dépenses communes sortent toutes du même compte.
Bee Balance calcule-t-il ce que l'un doit à l'autre ?
Non. Bee Balance ne fait pas les comptes entre personnes : il montre où va l'argent des dépenses communes, mois après mois. C'est pourquoi il se prête le mieux à la méthode du compte joint, où chacun verse sa part et où il ne reste rien à régler.
À quelle fréquence revoir la répartition ?
Dès que quelque chose d'important change — un salaire, un déménagement, un enfant — et au moins une fois par an.
Est-ce réservé aux couples ?
Non. Un portefeuille séparé convient aussi aux dépenses partagées en colocation ou en famille, ou pour distinguer les finances personnelles et professionnelles.