Dividir despesas em casal parece simples até alguém perguntar "afinal, quem pagou o quê este mês?". Entre a renda, as compras, os jantares fora e a viagem que ainda está a ser paga, as contas de duas pessoas misturam-se depressa. A falta de clareza é uma das causas mais silenciosas de discussões sobre dinheiro.
Este guia ajuda a organizar as finanças a dois: mostra o que costuma contar como despesa comum, os três métodos mais usados para a dividir e um exemplo com números para os comparar. No fim, como montar o sistema no Bee Balance.
Porque é que dividir despesas a dois se complica tão depressa
A raiz do problema raramente é o dinheiro: é a falta de um registo comum. Quando cada pessoa guarda as contas de cabeça, acontecem três coisas previsíveis.
- Despesas esquecidas. Um pagou o supermercado, o outro pagou a luz, e ao fim do mês ninguém se lembra ao certo dos valores.
- Desequilíbrios invisíveis. Sem um sítio onde somar, é fácil um dos dois andar a pagar mais sem que nenhum perceba.
- Conversas adiadas. Falar de dinheiro já é desconfortável; sem números à frente, adia-se até virar conflito.
Um registo comum não dispensa a conversa, mas torna-a fácil: o "acho que paguei mais" dá lugar a "está aqui".
O que é despesa comum
Renda ou prestação da casa, supermercado e contas da casa — eletricidade, água, internet — são quase sempre comuns. As dúvidas aparecem no resto: o ginásio de um, as prendas para a família do outro, as subscrições que só um usa, o carro que só um conduz. Vale a pena fazer a lista em conjunto, escrever onde fica cada coisa e voltar a ela quando surgir uma despesa nova.
Os três métodos para dividir despesas em casal
Não existe um método certo: existe o que ambos consideram justo e conseguem manter mês após mês. Há três que cobrem quase todos os casais.
1. Tudo a meias
Cada despesa comum divide-se ao meio, independentemente de quem paga na hora. É o método mais simples e funciona bem quando os rendimentos são parecidos. Quando não são, pesa mais em quem ganha menos — o exemplo mais abaixo mostra quanto.
2. Proporcional ao rendimento
Quem ganha mais contribui com uma fatia maior. Para encontrar a proporção, divide-se o rendimento líquido de cada um pela soma dos dois: se um ganha 60% do rendimento do casal, paga 60% das despesas comuns. É o método mais equilibrado quando há diferença de salários, porque cada um compromete a mesma percentagem do que ganha.
3. Conta conjunta e contas individuais
Cada um transfere todos os meses um valor combinado para uma conta conjunta, de onde saem a renda, o supermercado e as contas da casa. O resto fica nas contas individuais, para os gastos de cada um.
O valor a transferir pode seguir qualquer um dos métodos anteriores — a meias ou proporcional. A diferença está no dia a dia: as despesas comuns saem todas da mesma conta, por isso "quem pagou o quê" deixa de ser uma pergunta e não há nada para acertar no fim do mês. Ao mesmo tempo, cada um mantém autonomia sobre o seu dinheiro, sem ter de justificar o café ou o livro que comprou.
É hoje um dos arranjos mais comuns, e por boas razões: junta a transparência no que é dos dois com a liberdade no que é de cada um.
Um exemplo com números
Exemplo
- Ana ganha
- 2 200 €
- João ganha
- 1 300 €
- Despesas comuns
- 1 400 €
As despesas comuns são a renda (900 €), o supermercado (350 €) e as contas da casa (150 €). Os valores são líquidos e mensais.
| Ana | João | |
|---|---|---|
| A meias: cada um paga | 700 € | 700 € |
| … o que pesa no rendimento | 32% | 54% |
| Proporcional (63% / 37%): cada um paga | 880 € | 520 € |
| … o que pesa no rendimento | 40% | 40% |
A meias, o João entrega mais de metade do salário às despesas comuns e fica com 600 € para tudo o resto; a Ana fica com 1 500 €. Na divisão proporcional, os dois comprometem os mesmos 40%, e sobram 1 320 € à Ana e 780 € ao João.
O que o exemplo mostra: com salários parecidos, dividir a meias é simples e justo. Quando a diferença é como a da Ana e do João, a meias deixa de ser equilibrado: a divisão proporcional pede o mesmo esforço aos dois, e é isso que costuma ser sentido como justo.
Com uma conta conjunta, a escolha traduz-se numa transferência no início de cada mês — no caso proporcional, 880 € da Ana e 520 € do João. A renda, o supermercado e as contas saem daí.
Como organizar as despesas do casal no Bee Balance
O Bee Balance não acerta contas entre os dois — mostra para onde vai o dinheiro comum, mês a mês. Por isso encaixa naturalmente no método da conta conjunta: uma carteira só para a conta do casal, à parte das finanças de cada um.
Criar uma carteira para o casal
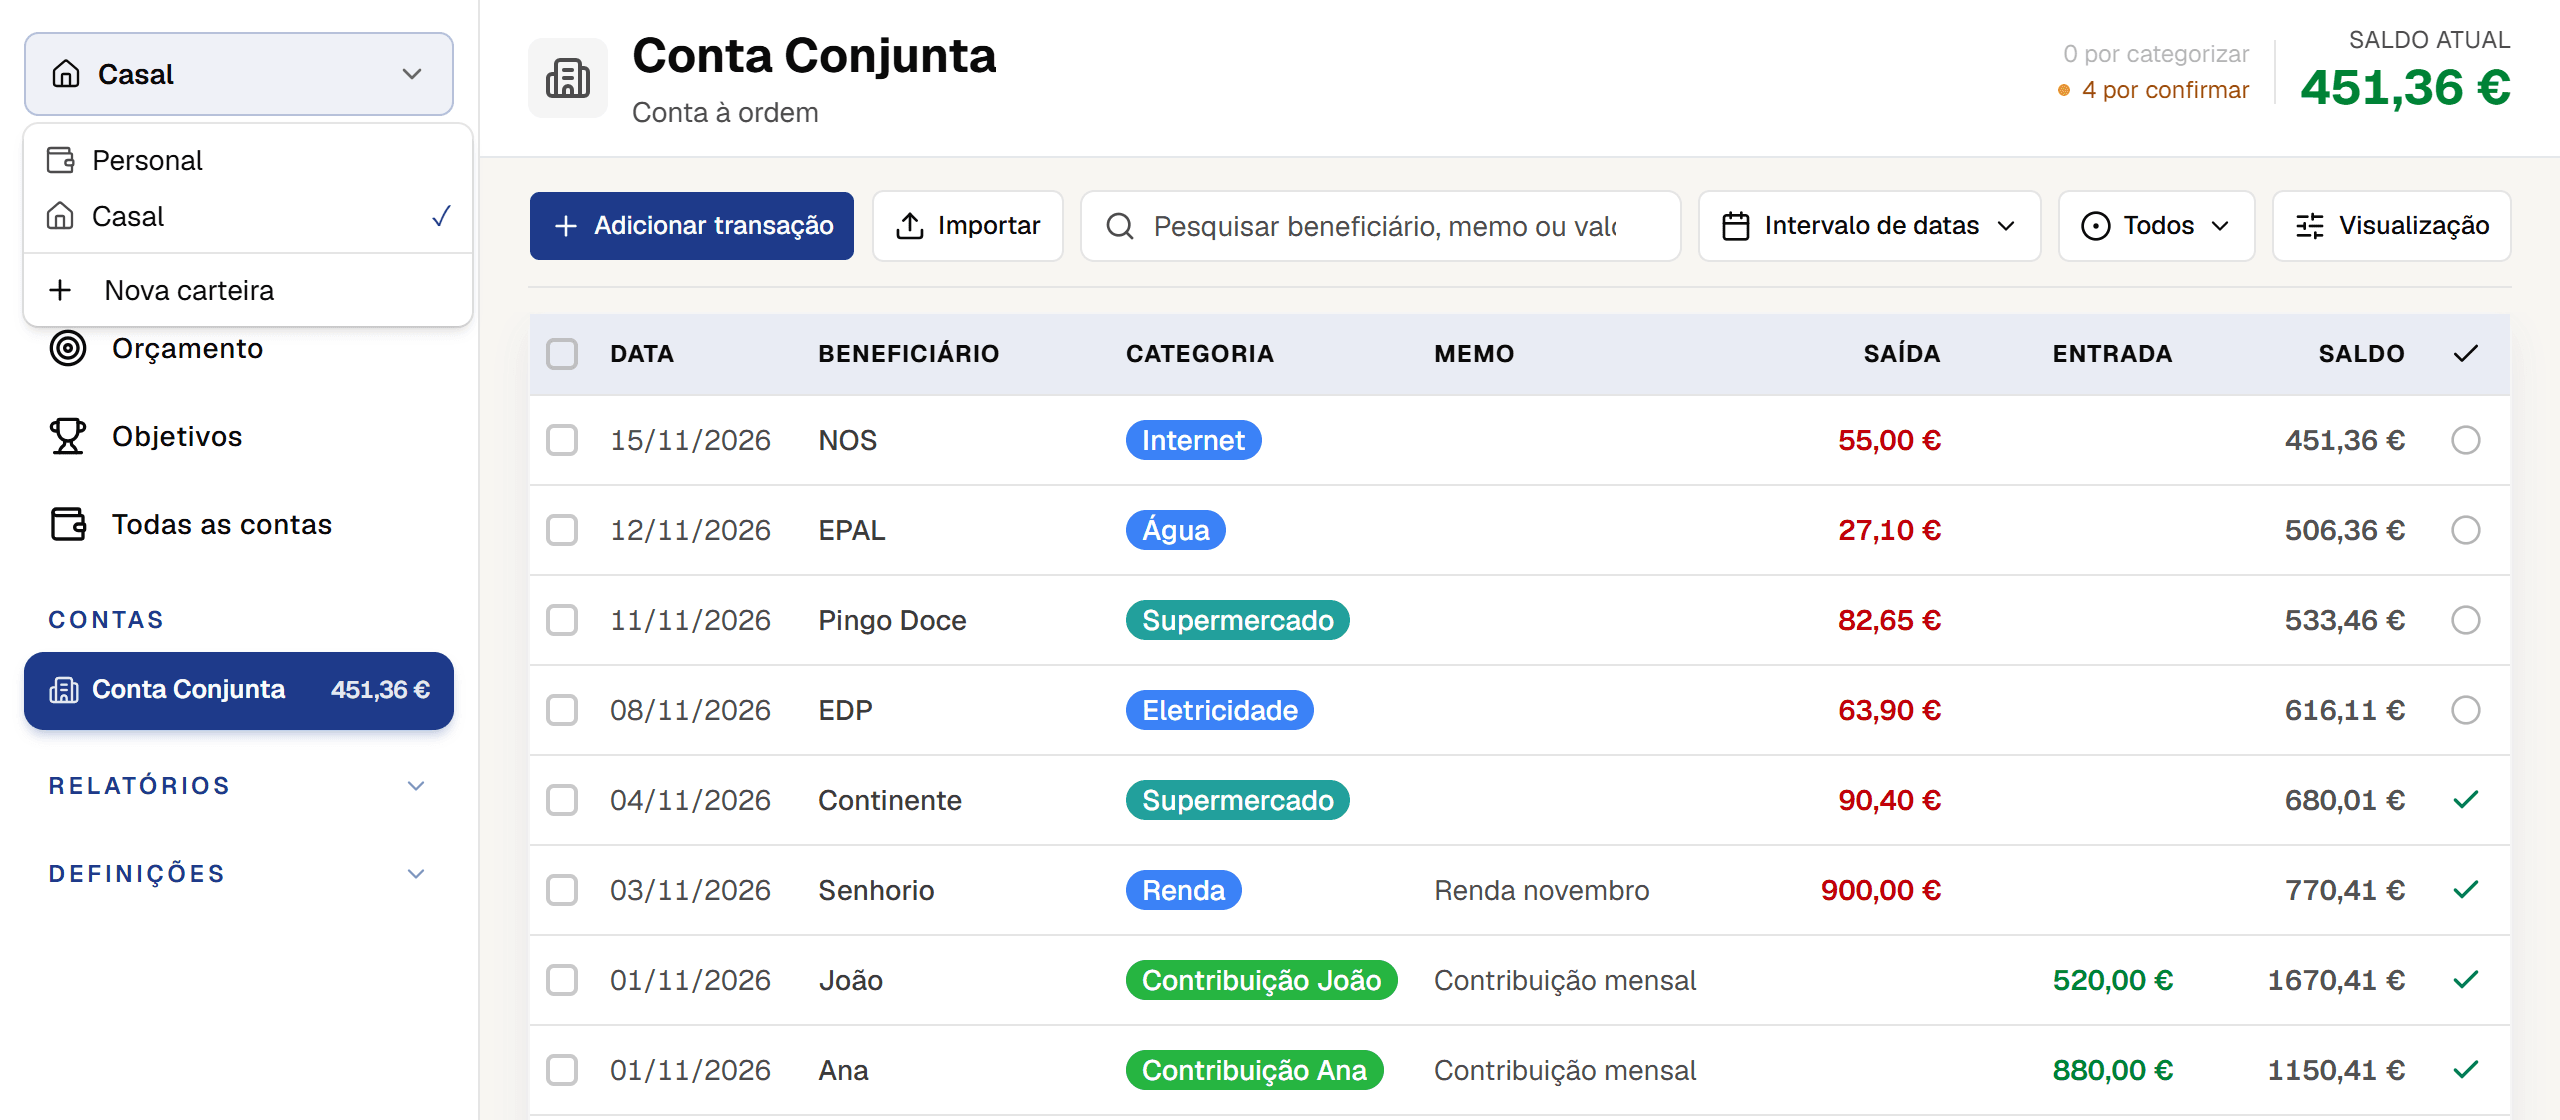
No seletor de carteiras, no topo do menu, escolher Nova carteira e chamar-lhe, por exemplo, "Casal". Dentro dela fica a conta conjunta. As finanças pessoais continuam noutra carteira, sem que o café da manhã de um se misture com a renda dos dois.
Importar os movimentos da conta conjunta
Na conta conjunta, Importar › Importar por colar: copiar os movimentos no site do banco e colá-los. As transferências de cada um entram como contribuições e as despesas ficam categorizadas — com o tempo, o Bee Balance aprende a categorizar sozinho os beneficiários habituais. Ver o Smart Paste.
Definir o orçamento das despesas comuns
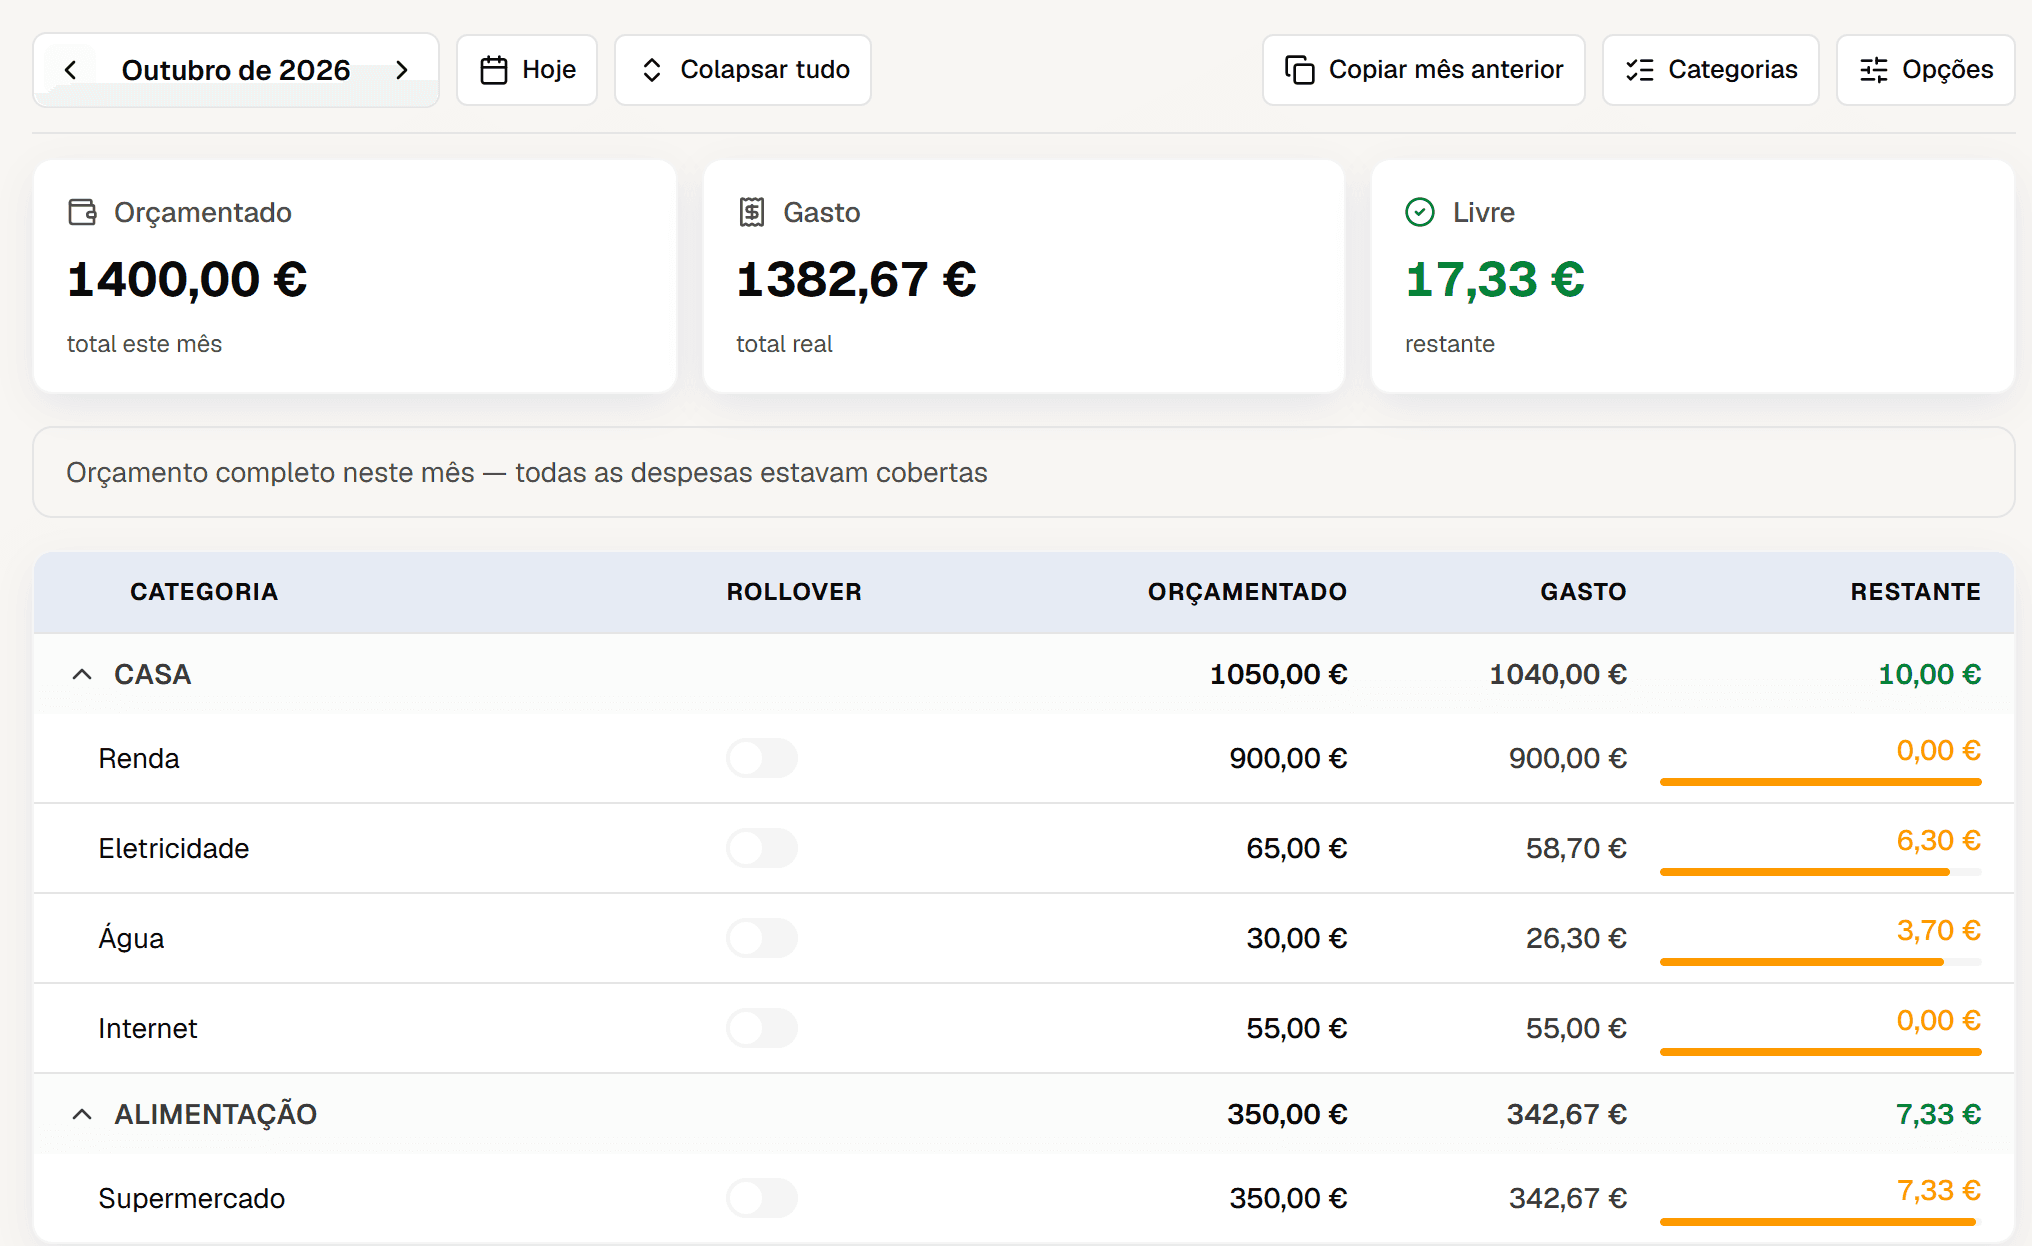
No Orçamento da carteira, atribuir a cada despesa comum o valor combinado: renda, supermercado, eletricidade, água, internet. A soma deve bater certo com o total que os dois transferem por mês.
Rever o mês a dois
No fim do mês, o Orçamento mostra quanto foi para cada despesa comum, ao lado do que estava previsto. Se o supermercado passa sistematicamente do orçamento, é sinal para ajustar as contribuições — com os números à frente, não com impressões.
Hábitos para o sistema durar mais do que um mês
A diferença entre um casal que controla as contas e um que desiste à terceira semana está nos hábitos, não na app.
- Um momento fixo para rever as contas a dois. Dez minutos por semana, ou um café no início do mês, chegam para ver o que saiu do previsto.
- Começar simples. Cinco ou seis categorias de despesas comuns bastam; refina-se depois.
- Não usar o registo como arma. O objetivo é evitar surpresas, não fiscalizar o outro.
Com um método combinado e um registo comum, a conversa deixa de ser sobre quem pagou mais e passa a ser sobre objetivos a dois.
Para decidir quanto cabe a cada parte do orçamento, a regra 50/30/20 é um bom ponto de partida.
Perguntas frequentes
Qual é a melhor forma de dividir despesas num casal?
A que os dois consideram justa e conseguem manter. Três perguntas ajudam a escolher: os rendimentos são parecidos ou muito diferentes? Cada um quer manter dinheiro só seu? Quanto trabalho estão dispostos a ter para acertar contas? Depois de escolher, o essencial é registar tudo no mesmo sítio.
Como se calcula a divisão proporcional ao rendimento?
Divide-se o rendimento líquido de cada um pela soma dos dois. Se um ganha 2 200 € e o outro 1 300 €, as percentagens são 63% e 37%, e cada despesa comum divide-se nessa proporção.
É melhor ter conta conjunta ou contas separadas?
Muitos casais combinam as duas: uma conta conjunta para as despesas comuns e contas individuais para o resto. Assim, quem paga o quê deixa de ser uma pergunta: as despesas comuns saem todas da mesma conta.
O Bee Balance calcula quanto cada um deve ao outro?
Não. O Bee Balance não faz acertos de contas entre pessoas: mostra para onde vai o dinheiro das despesas comuns, mês a mês. Por isso encaixa melhor no método da conta conjunta, em que cada um transfere a sua parte e não fica nada por acertar.
De quanto em quanto tempo se deve rever a divisão?
Sempre que muda algo relevante — rendimento, casa, filhos — e, no mínimo, uma vez por ano.
Dá para usar o mesmo sistema sem ser em casal?
Sim. Uma carteira separada serve também para despesas partilhadas com colegas de casa ou com a família, ou para separar as contas pessoais das profissionais.